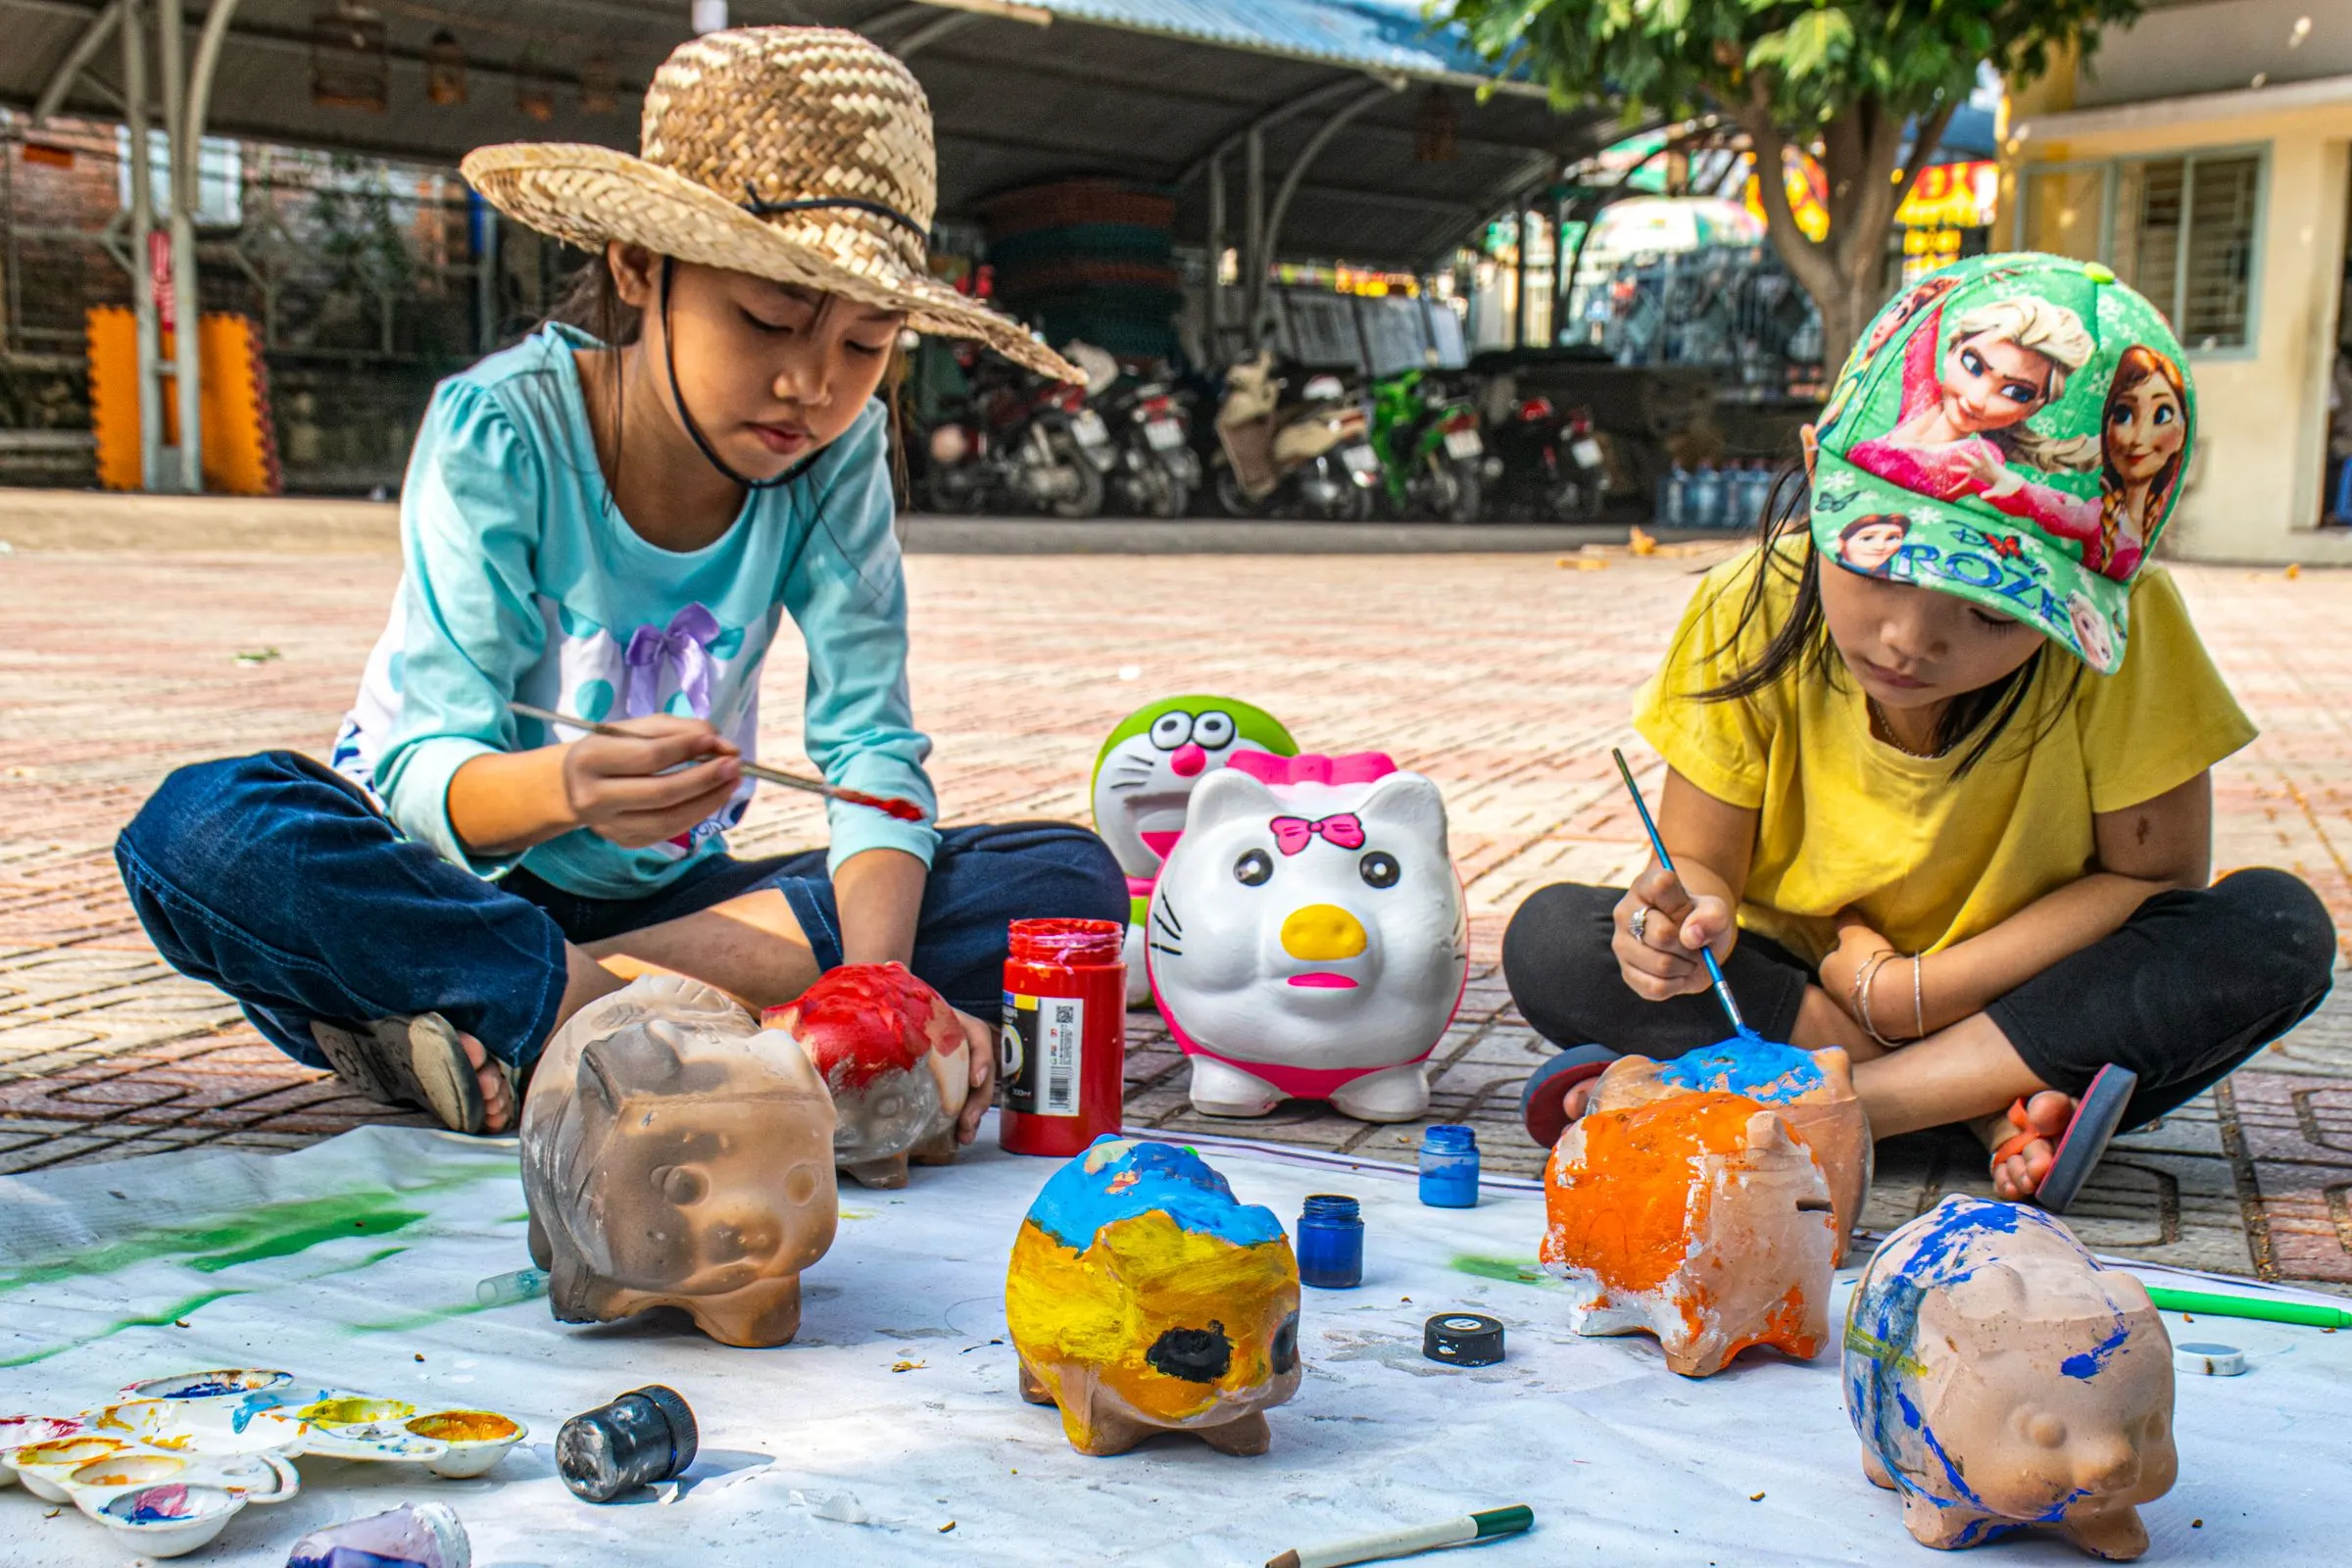
Foto: Vyvan BÙI VY VÂN / Pexels (öffnet neues Fenster)
Die Frühstartrente ist ein staatlicher Zuschuss für die private Altersvorsorge von Kindern. Der Staat zahlt zehn Euro im Monat in ein Vorsorgedepot, solange das Kind zwischen sechs und 18 Jahre alt ist. Ziel ist neben dem frühen Vermögensaufbau auch, junge Menschen früh mit Geldanlage vertraut zu machen.
Gestartet wird mit den Kindern des Geburtsjahrgangs 2020, also den Sechsjährigen des Jahres 2026. In jedem folgenden Jahr kommt ein neuer Jahrgang hinzu. Für ältere Kinder ist keine staatliche Förderung vorgesehen. Details nennt die Meldung des Bundestags zum Beschluss der Frühstartrente.
Der Bundestag hat das Gesetz mit den Stimmen von CDU/CSU und SPD beschlossen. Abgeschlossen ist das Verfahren damit noch nicht, der Bundesrat muss sich noch damit befassen. Die ersten Zahlungen sind für 2027 geplant.
Eltern müssen deshalb im Moment nichts unternehmen. Sobald die Regeln für Depots und Anbieter feststehen, lohnt sich ein genauer Blick auf Kosten und Anlagemöglichkeiten.
Zwölf Jahre lang zehn Euro im Monat ergeben 1.440 Euro an staatlichen Einzahlungen. Über Jahrzehnte angelegt, kann daraus mit der Zeit ein größerer Betrag werden. Wie viel genau, hängt von der Entwicklung der Kapitalmärkte ab. Eine bestimmte Rendite ist nicht sicher, Wertschwankungen gehören bei einer Anlage in Fonds dazu.
Für eine auskömmliche Altersvorsorge reicht die Frühstartrente allein nicht aus. Sie ist ein Startkapital, das zum Weitersparen anregen soll. Eltern und Großeltern können zusätzlich in das Depot einzahlen.
Wer früh für sein Kind spart, hat den Zeitvorteil auf seiner Seite. Neben der Frühstartrente kommen weitere Bausteine in Frage:
Einen Überblick über die Möglichkeiten gibt mein Ratgeber Kindervorsorge. Wie langfristiges Sparen über Fonds funktioniert, erkläre ich im Ratgeber fondsgebundene Rentenversicherung.
Für Ihre eigene Planung lohnt der Ratgeber Altersvorsorge.
Bis die Frühstartrente startet, können Eltern die Vorsorge für ihr Kind bereits planen. Hilfreich sind diese Fragen:
Neben dem Sparen ist die Absicherung wichtig. Wie Sie die Fähigkeiten Ihres Kindes früh absichern, lesen Sie im Beitrag Grundfähigkeitsschutz für Kinder. Die Frühstartrente ist ein Baustein, der eine solche Planung ergänzt.
Sprechen Sie mit älteren Kindern ruhig offen über das Depot. Wer früh sieht, wie Geld über Jahre wächst und auch einmal schwankt, lernt viel über Geldanlage. Frühe Finanzbildung ist ausdrücklich eines der Ziele der Frühstartrente.
Ich zeige Ihnen, wie Sie die Frühstartrente mit eigenen Sparplänen und einer sinnvollen Absicherung für Ihr Kind verbinden. Dabei achte ich auf Kosten und weise auf die Risiken einer Anlage am Kapitalmarkt hin. Vereinbaren Sie einen Termin zur Kindervorsorge.
Die Frühstartrente bekommen Kinder vom sechsten bis zum 18. Lebensjahr, beginnend mit dem Geburtsjahrgang 2020. In jedem folgenden Jahr kommt der nächste Jahrgang hinzu. Für Kinder, die vor 2020 geboren sind, ist keine staatliche Förderung vorgesehen. Der Zuschuss beträgt zehn Euro im Monat und fließt in ein Vorsorgedepot.
Der Bundestag hat die Frühstartrente am 16. Oktober 2026 beschlossen, der Bundesrat muss sich noch damit befassen. Die ersten Zahlungen sind für 2027 geplant. Den Anfang macht der Geburtsjahrgang 2020. Bis die Regeln für Depots und Anbieter feststehen, müssen Eltern noch nichts beantragen.
Der Staat zahlt für jedes berechtigte Kind zehn Euro im Monat in ein Vorsorgedepot. Das Geld wird am Kapitalmarkt angelegt und soll bis zum Ruhestand wachsen. Eltern können zusätzlich einzahlen. Wie sich das Depot entwickelt, hängt von den Märkten ab, eine bestimmte Rendite ist nicht garantiert.
Nein, sie ist als Startkapital gedacht. Über zwölf Jahre zahlt der Staat insgesamt 1.440 Euro ein. Das ist ein guter Anfang, ersetzt aber keine eigene Vorsorge. Wer zusätzlich einen kleinen Sparplan bespart und die Arbeitskraft des Kindes früh absichert, schafft eine deutlich breitere Grundlage.
Ja, Eltern können zusätzlich zu den staatlichen zehn Euro in das Vorsorgedepot ihres Kindes einzahlen. Die genauen Regeln dafür hängen von der endgültigen Fassung des Gesetzes ab. Prüfen Sie vor einer größeren Einzahlung die Kosten des Depots, denn gerade bei langen Laufzeiten wirken sich Gebühren stark auf das Ergebnis aus.
Wildunfall: 2025 kosteten 276.000 Zusammenstöße die Versicherer über 1,2 Milliarden Euro. Welche Versicherung zahlt und wie Sie sich verhalten.
Elementarschadenversicherung: Die Regierung plant automatischen Schutz für neue Wohngebäudeverträge. Was die Eckpunkte vorsehen und was offen ist.
Zusatzbeitrag 2027: Der Schätzerkreis rechnet mit durchschnittlich 2,9 Prozent. Wann Ihre Kasse erhöhen darf und wie Sie sonderkündigen.
Sie müssen den Inhalt von hCaptcha laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von Turnstile laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen