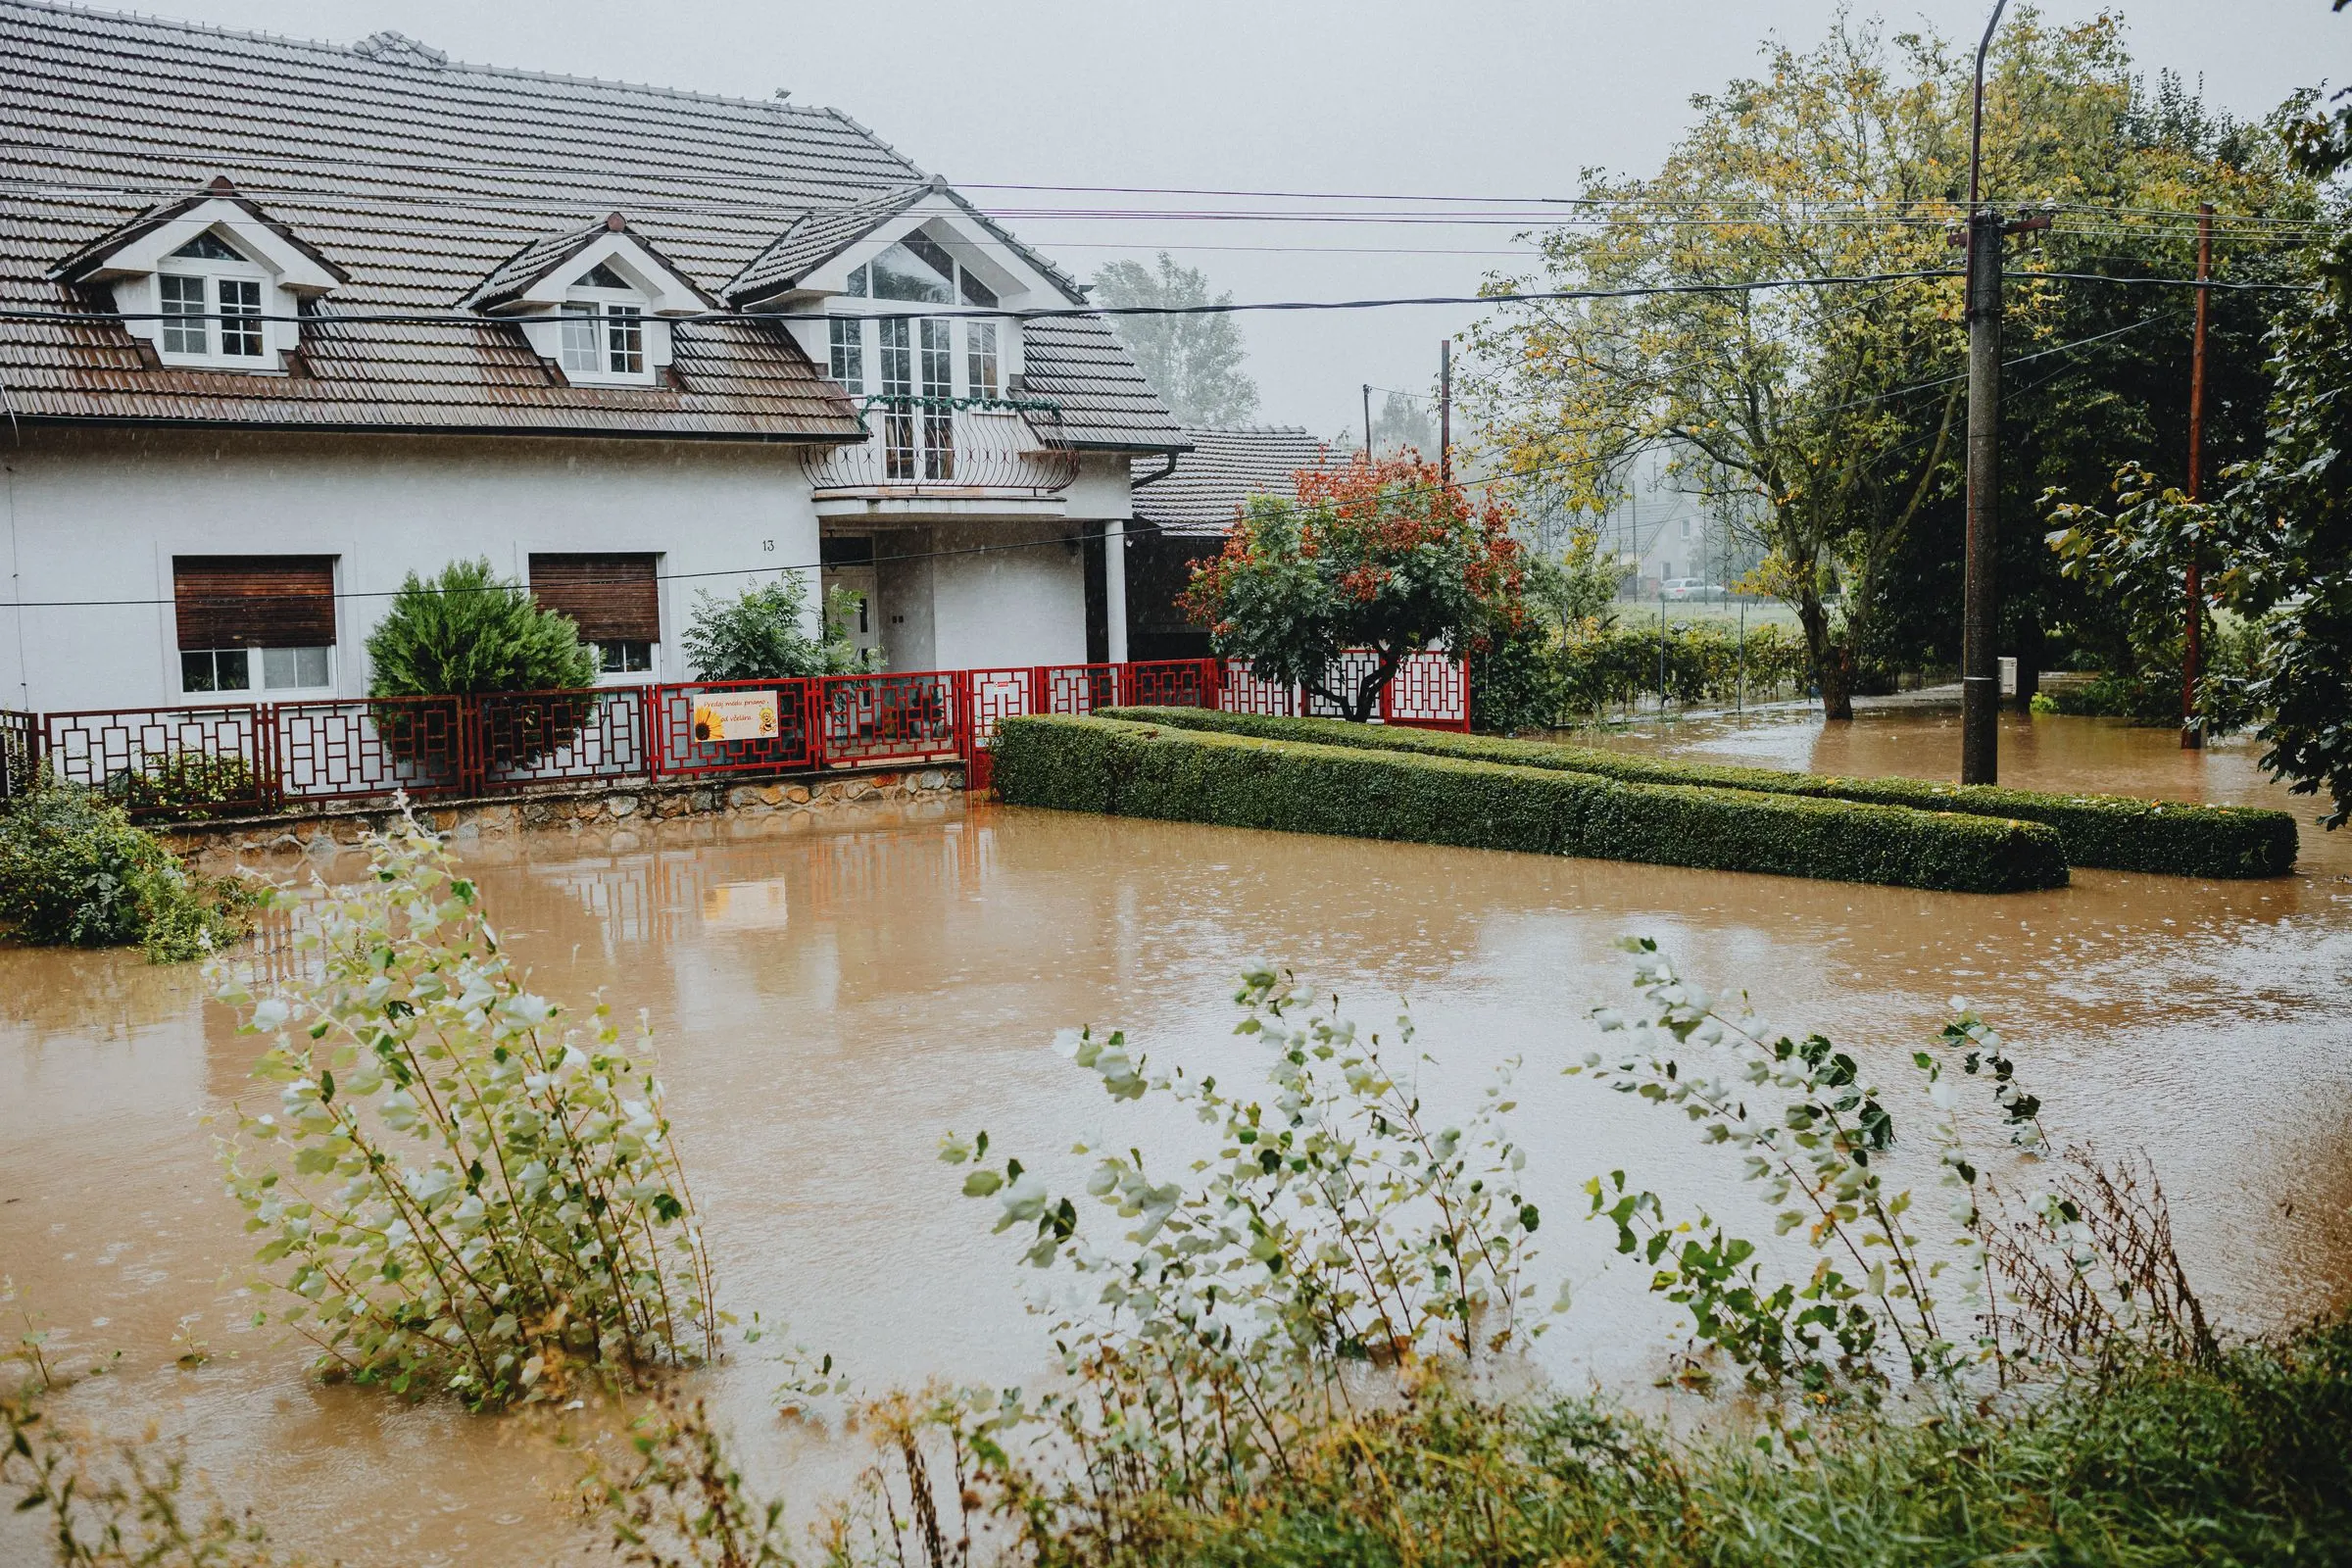
Foto: Helena Jankovičová Kováčová / Pexels (öffnet neues Fenster)
Die Elementarschadenversicherung ist der Baustein der Wohngebäudeversicherung, der Schäden durch Naturgefahren wie Starkregen oder Hochwasser abdeckt. Laut Eckpunkten der beiden Ministerien soll sie künftig so geregelt werden:
Einen ausführlichen Bericht finden Sie bei cash-online zur geplanten Elementarschaden-Pflicht.
Das Papier ist eine Diskussionsgrundlage, noch kein Gesetzentwurf. Länder und Verbände sollen dazu Stellung nehmen, ein ausformulierter Entwurf folgt später. Diskutiert wird unter anderem ein günstigeres Mindestmodell mit deutlich höherem Selbstbehalt.
Kritik kommt aus der Versicherungswirtschaft. Der GDV hält die Eckpunkte für unzureichend und fordert verbindliche Regeln zur Vorsorge gegen Schäden sowie eine staatliche Rückversicherung. Wie hoch die Beiträge künftig ausfallen, ist deshalb noch nicht absehbar.
Nach Angaben des GDV haben derzeit rund 59 Prozent der Wohngebäude in Deutschland eine Elementarschadenversicherung. Umgekehrt fehlt der Schutz bei rund vier von zehn Häusern. Viele Eigentümer gehen davon aus, dass ihre Wohngebäudeversicherung Hochwasser oder Starkregen automatisch abdeckt. Das ist ohne den Zusatzbaustein nicht der Fall.
Starkregen kann jedes Haus treffen, auch fernab von Flüssen und auch in Lagen, die bisher nie betroffen waren. Wasser dringt über Kellerfenster, Lichtschächte oder einen Rückstau aus der Kanalisation ein. Die Schäden an Gebäude und Haustechnik können dann sehr teuer werden.
Bis eine Pflicht zur Elementarschadenversicherung tatsächlich gilt, wird noch Zeit vergehen. Bis dahin hängt Ihr Schutz allein von Ihrem heutigen Vertrag ab. Prüfen Sie deshalb drei Punkte:
Der Hausrat ist über das Gebäude nicht mitversichert. Den Elementarschutz für Möbel und Geräte vereinbaren Sie in der Hausratversicherung. Das gilt auch für Mieter.
Die Elementarschadenversicherung gibt es als Baustein in zwei Verträgen. In der Wohngebäudeversicherung schützt sie das Haus selbst, also Mauern, Böden, Heizung und fest eingebaute Teile. In der Hausratversicherung schützt sie die bewegliche Einrichtung wie Möbel, Kleidung und Elektrogeräte.
Eigentümer, die selbst im Haus wohnen, brauchen deshalb meist beide Bausteine. Die geplante Pflicht bezieht sich nach den Eckpunkten auf die Wohngebäudeversicherung. Für den Hausrat bleibt die Elementarschadenversicherung nach heutigem Stand eine freiwillige Entscheidung. Bei der Prüfung achte ich darauf, dass beide Verträge zusammenpassen und sich keine Lücke zwischen Gebäude und Inhalt ergibt.
Vermieter sollten zudem im Blick behalten, dass laut Eckpunkten noch geprüft wird, ob die Mehrkosten des Elementarschutzes auf Mieter umgelegt werden dürfen.
Ich prüfe Ihre bestehende Wohngebäude- und Hausratversicherung auf den Elementarschutz und vergleiche Angebote verschiedener Versicherer. Dabei achte ich auf Selbstbehalt, Rückstauschutz und Ausschlüsse. Bringen Sie dafür Ihre Versicherungsscheine und, falls vorhanden, die letzte Beitragsrechnung mit. Fehlt der Baustein, zeige ich Ihnen, zu welchen Bedingungen Sie ihn ergänzen oder den Vertrag umstellen können. Vereinbaren Sie einen Termin zum Gebäudeschutz.
Für die meisten Hausbesitzer ist sie sehr sinnvoll. Starkregen kann jedes Gebäude treffen, und die Schäden an Keller, Heizung und Bausubstanz sind schnell sehr teuer. Ohne den Zusatzbaustein zahlt die Wohngebäudeversicherung solche Naturschäden nicht. Derzeit haben laut GDV rund 59 Prozent der Wohngebäude in Deutschland diesen Schutz.
Sie deckt Schäden durch Naturgefahren, die über Sturm und Hagel hinausgehen. Dazu zählen vor allem Überschwemmung durch Starkregen oder Hochwasser, Erdbeben, Erdsenkung und Schneedruck. Welche Gefahren genau versichert sind, regeln die Bedingungen Ihres Vertrags. Prüfen Sie diese bei älteren Tarifen besonders genau.
Das ist geplant, aber noch nicht beschlossen. Laut Eckpunkten vom Oktober 2026 sollen neue Wohngebäudeversicherungen den Elementarschutz automatisch enthalten. Bestehende Verträge sollen erweitert werden, wenn Eigentümer dem Angebot innerhalb eines Jahres nicht widersprechen. Ein Gesetzentwurf liegt noch nicht vor, Details können sich ändern.
Der Beitrag hängt vor allem von der Lage des Hauses, der Versicherungssumme und dem Selbstbehalt ab. In Gebieten mit geringem Hochwasserrisiko ist der Baustein oft günstig, in gefährdeten Lagen deutlich teurer. Ein höherer Selbstbehalt senkt den Beitrag. Ein Vergleich mehrerer Angebote lohnt sich, weil die Unterschiede groß sein können.
Ja, für den eigenen Hausrat. Die Gebäudeversicherung des Vermieters ersetzt nur Schäden am Haus, nicht Möbel, Kleidung oder Elektrogeräte der Mieter. Wer im Erdgeschoss oder mit Kellerabteil wohnt, sollte den Elementarschutz in der Hausratversicherung besonders prüfen. Den Elementarschutz vereinbaren Sie dort als Zusatz zur Hausratversicherung.
Wildunfall: 2025 kosteten 276.000 Zusammenstöße die Versicherer über 1,2 Milliarden Euro. Welche Versicherung zahlt und wie Sie sich verhalten.
Frühstartrente: Der Bundestag beschließt am 16.10.2026 zehn Euro im Monat für Kinder ab sechs Jahren. Wer sie bekommt und wann sie startet.
Zusatzbeitrag 2027: Der Schätzerkreis rechnet mit durchschnittlich 2,9 Prozent. Wann Ihre Kasse erhöhen darf und wie Sie sonderkündigen.

Sie müssen den Inhalt von hCaptcha laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von Turnstile laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen