Foto: gryffyn m / Pexels (öffnet neues Fenster)
Die Zahl der Unfälle mit Wild ist 2025 praktisch gleich geblieben, die Kosten sind aber gestiegen. Die wichtigsten Werte:
Als Grund nennt der GDV die steigenden Reparaturkosten für Ersatzteile und Werkstattarbeit. Die Zahlen stehen in der Medieninformation des GDV zu Wildunfällen.
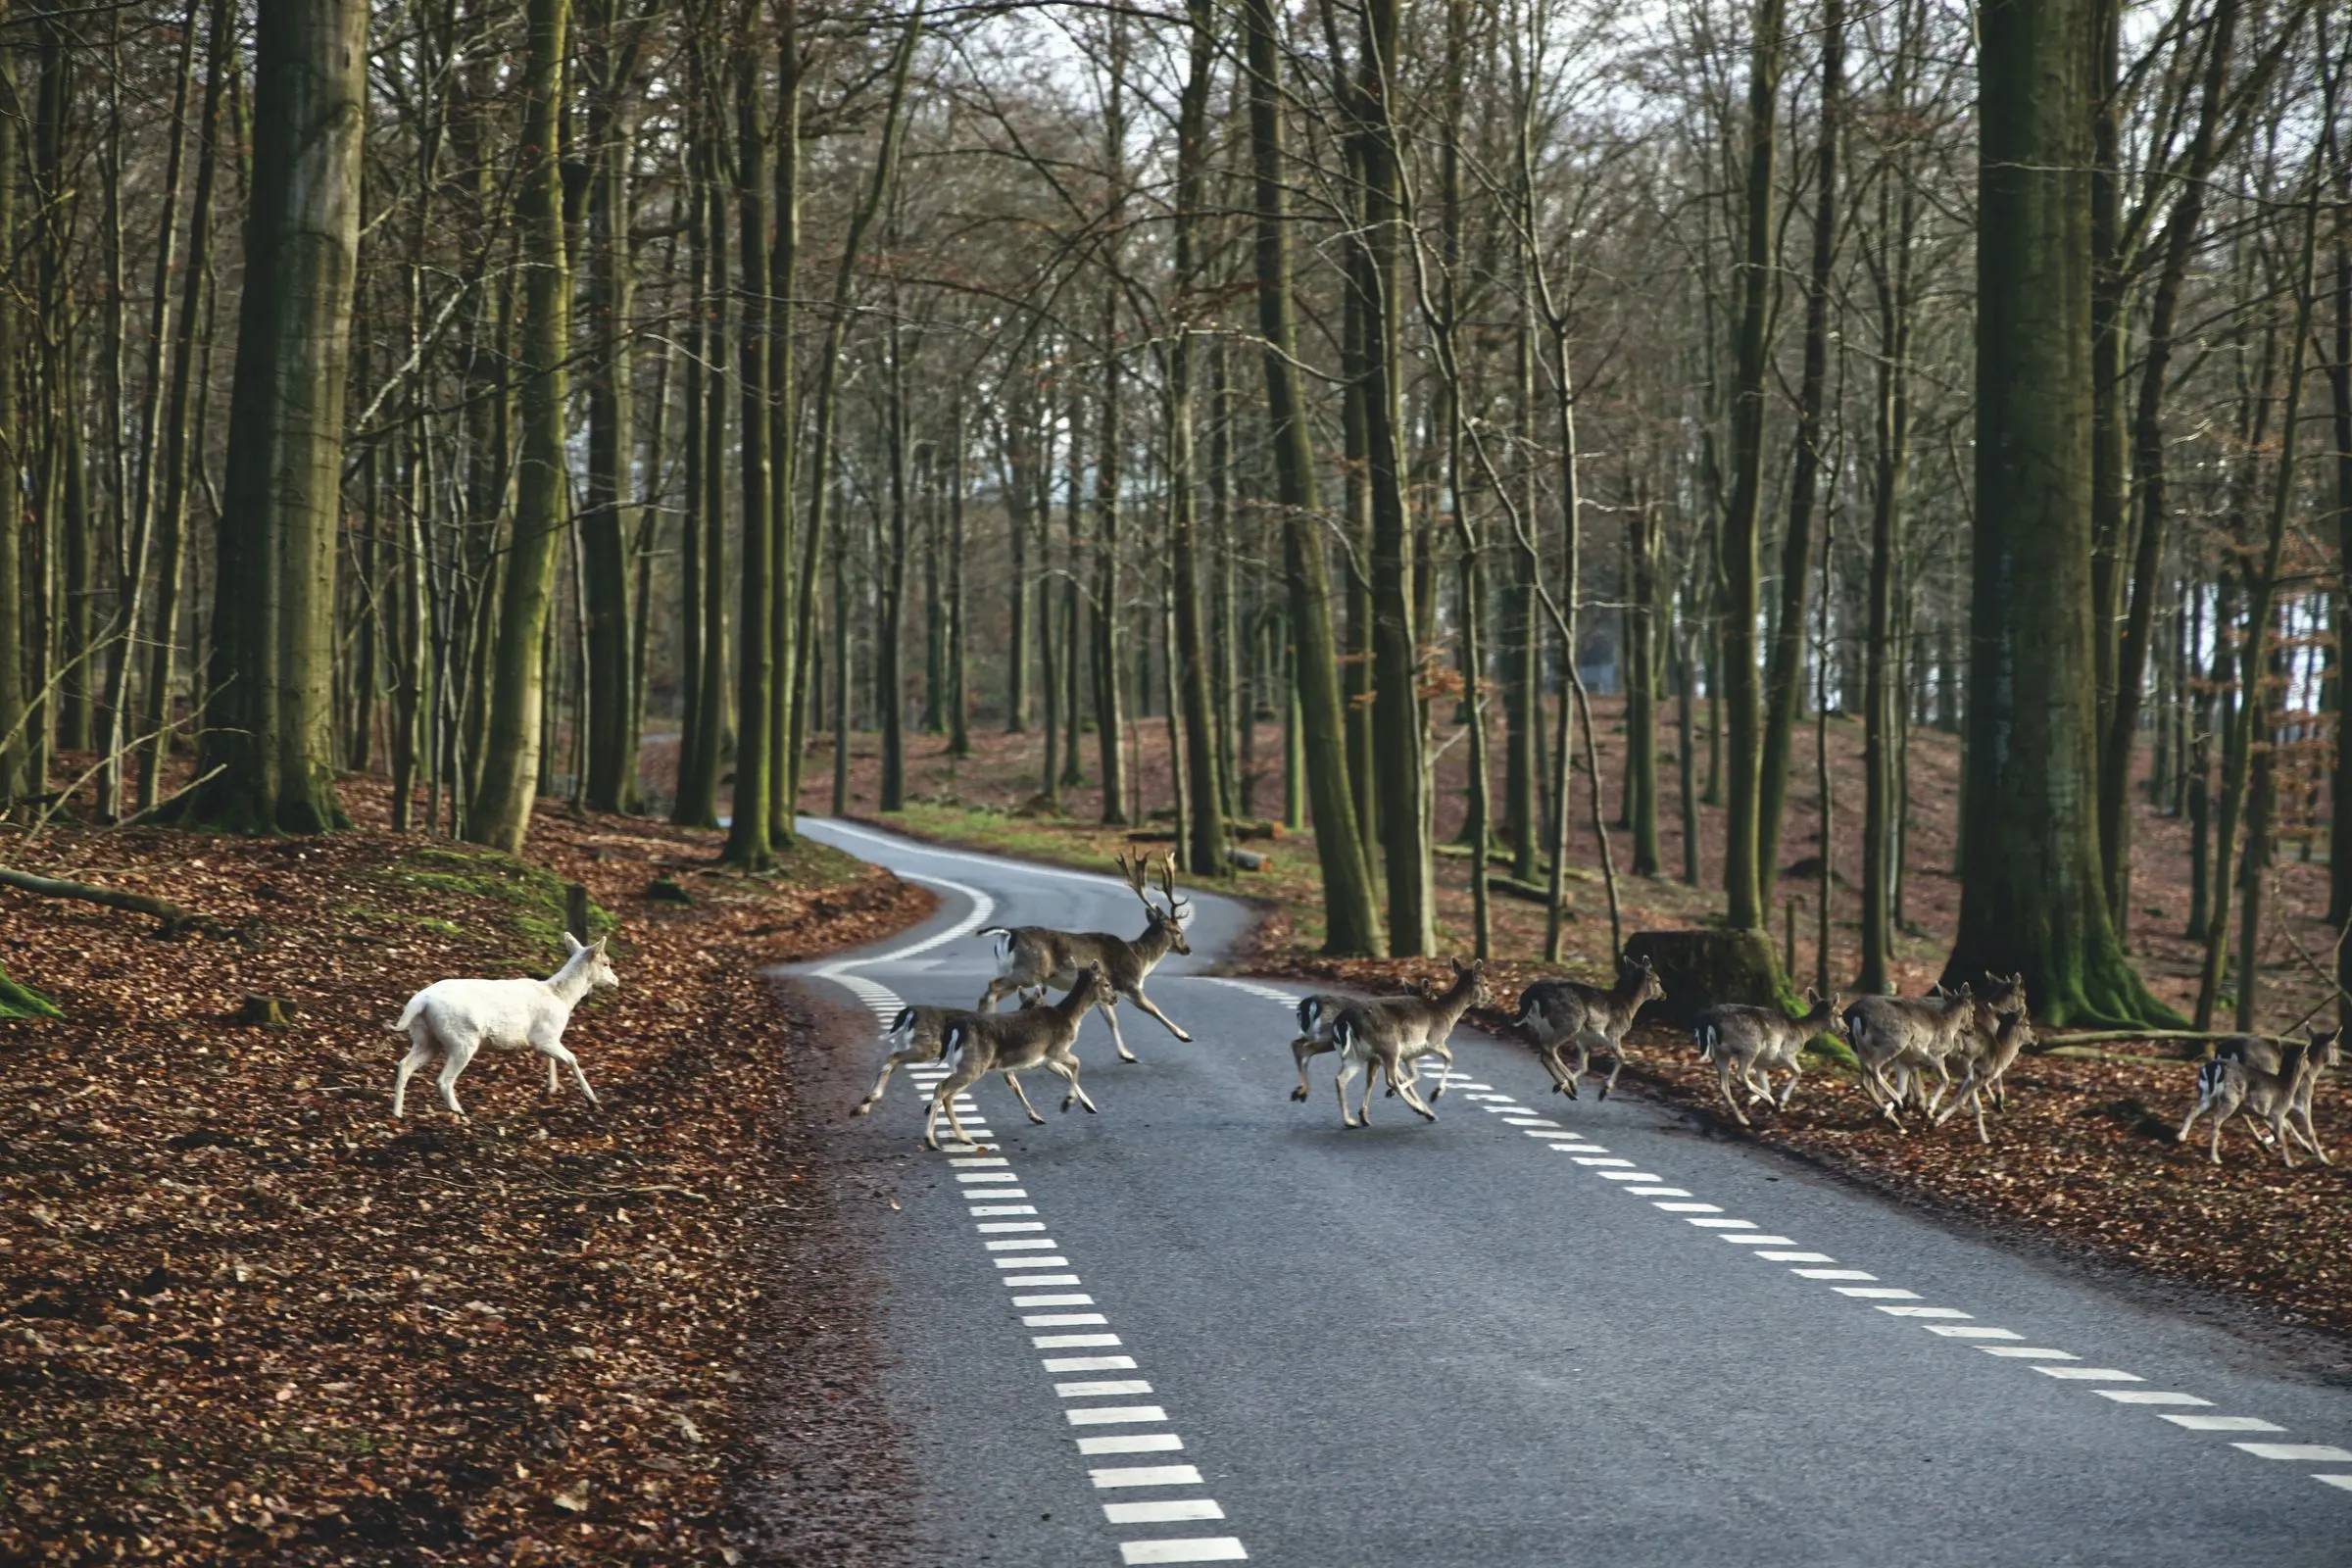
Bei einem Wildunfall zahlt die Teilkasko oder die Vollkasko den Schaden am eigenen Auto, wenn das Tier zum Haarwild gehört. Dazu zählen etwa Rehe, Hirsche, Wildschweine und Füchse. Eine reine Haftpflichtversicherung ersetzt Schäden am eigenen Fahrzeug nicht.
Unfälle mit Haustieren oder Nutztieren wie Kühen, Pferden, Hunden oder Vögeln sind nicht in jedem Tarif eingeschlossen. Manche Versicherer decken Zusammenstöße mit Tieren aller Art ab. Ein Wildunfall wirkt sich nach Angaben des GDV nicht auf Ihren Schadenfreiheitsrabatt aus.
Besonders gefährlich ist die Dämmerung, weil die Sicht schlechter ist und viele Tiere unterwegs sind. Im Herbst fällt der Berufsverkehr nach der Zeitumstellung in die dunkleren Abendstunden. Auch im Frühjahr steigt das Risiko.
So senken Sie die Gefahr:
Die Wildunfallbescheinigung brauchen Sie für die Regulierung durch die Kasko. Wie Sie einen Schaden bei mir melden, lesen Sie auf der Seite Schaden melden.
Für den Wildunfall reicht in der Regel die Teilkasko. Sie deckt außerdem Schäden durch Diebstahl, Glasbruch, Sturm, Hagel und Brand ab. Die Vollkasko schließt die Teilkasko ein und zahlt zusätzlich bei selbst verschuldeten Unfällen und bei Vandalismus.
Ob sich die Vollkasko lohnt, hängt vor allem vom Wert und Alter des Autos ab. Für neue oder finanzierte Fahrzeuge ist sie meist sinnvoll. Bei älteren Autos mit geringem Restwert reicht oft die Teilkasko. Achten Sie in beiden Fällen auf die Höhe der Selbstbeteiligung, denn sie bestimmt, wie viel Sie bei jedem Schaden selbst tragen.
Wer nur eine Haftpflichtversicherung hat, bleibt bei einem Wildunfall auf den Kosten am eigenen Auto sitzen. Bei durchschnittlich rund 4.400 Euro je Schaden kann sich eine Teilkasko lohnen, auch für ältere Fahrzeuge. Prüfen Sie außerdem, ob Ihr Tarif nur Haarwild oder Tiere aller Art einschließt.
Bis zum 30. November können Sie bei den meisten Verträgen zum Jahreswechsel wechseln. Worauf Sie beim Vergleich achten sollten, lesen Sie im Ratgeber Kfz-Versicherung vergleichen.
Ich prüfe mit Ihnen, ob Ihr Kfz-Tarif Wildunfälle in ausreichendem Umfang abdeckt, und vergleiche Angebote verschiedener Versicherer. Im Schadenfall unterstütze ich Sie bei der Meldung und Abwicklung und halte den Kontakt zum Versicherer. Gerade nach einem Unfall in der Dämmerung ist es eine Erleichterung, wenn sich jemand um die Formalitäten kümmert. Vereinbaren Sie einen Termin für Ihren Kfz-Tarifcheck.
Ja, Sie sollten einen Wildunfall immer der Polizei melden. Die Polizei verständigt den zuständigen Jäger. Polizei, Jäger oder Förster stellen die Wildunfallbescheinigung aus, die Ihre Kaskoversicherung für die Regulierung braucht. Auch wenn das Tier geflüchtet ist, sollten Sie den Unfall melden. Ein verletztes Tier darf nur der Jäger versorgen oder erlösen.
Die Versicherung zahlt nicht, wenn nur eine Haftpflichtversicherung besteht, denn sie ersetzt keine Schäden am eigenen Auto. Bei Tieren, die nicht zum Haarwild zählen, etwa Kühen, Pferden oder Hunden, zahlt die Teilkasko nur, wenn der Tarif Tiere aller Art einschließt. Fehlende Nachweise wie die Wildunfallbescheinigung erschweren die Regulierung.
Ja, rufen Sie nach einem Wildunfall die Polizei. Sie informiert den Jäger, der sich um das Tier kümmert. Polizei oder Jäger stellen Ihnen die Wildunfallbescheinigung aus. Sichern Sie vorher die Unfallstelle mit Warnblinker und Warndreieck. Fassen Sie verletzte oder tote Tiere nicht an.
Die Kaskoversicherung ersetzt den Schaden am eigenen Fahrzeug abzüglich einer vereinbarten Selbstbeteiligung. 2025 lag der durchschnittliche Schaden nach GDV-Angaben bei rund 4.400 Euro je Wildunfall. Bei einem Totalschaden zahlt die Versicherung in der Regel den Wiederbeschaffungswert, abhängig von den Bedingungen Ihres Vertrags.
Nein, ein Wildunfall wirkt sich nach Angaben des GDV nicht auf den Schadenfreiheitsrabatt aus. Riskante Ausweichmanöver sollten Sie trotzdem vermeiden, weil ein Aufprall auf einen Baum oder ein anderes Fahrzeug meist gefährlicher ist als der Zusammenstoß mit dem Tier.
Elementarschadenversicherung: Die Regierung plant automatischen Schutz für neue Wohngebäudeverträge. Was die Eckpunkte vorsehen und was offen ist.
Frühstartrente: Der Bundestag beschließt am 16.10.2026 zehn Euro im Monat für Kinder ab sechs Jahren. Wer sie bekommt und wann sie startet.
Zusatzbeitrag 2027: Der Schätzerkreis rechnet mit durchschnittlich 2,9 Prozent. Wann Ihre Kasse erhöhen darf und wie Sie sonderkündigen.

Sie müssen den Inhalt von hCaptcha laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von Turnstile laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen