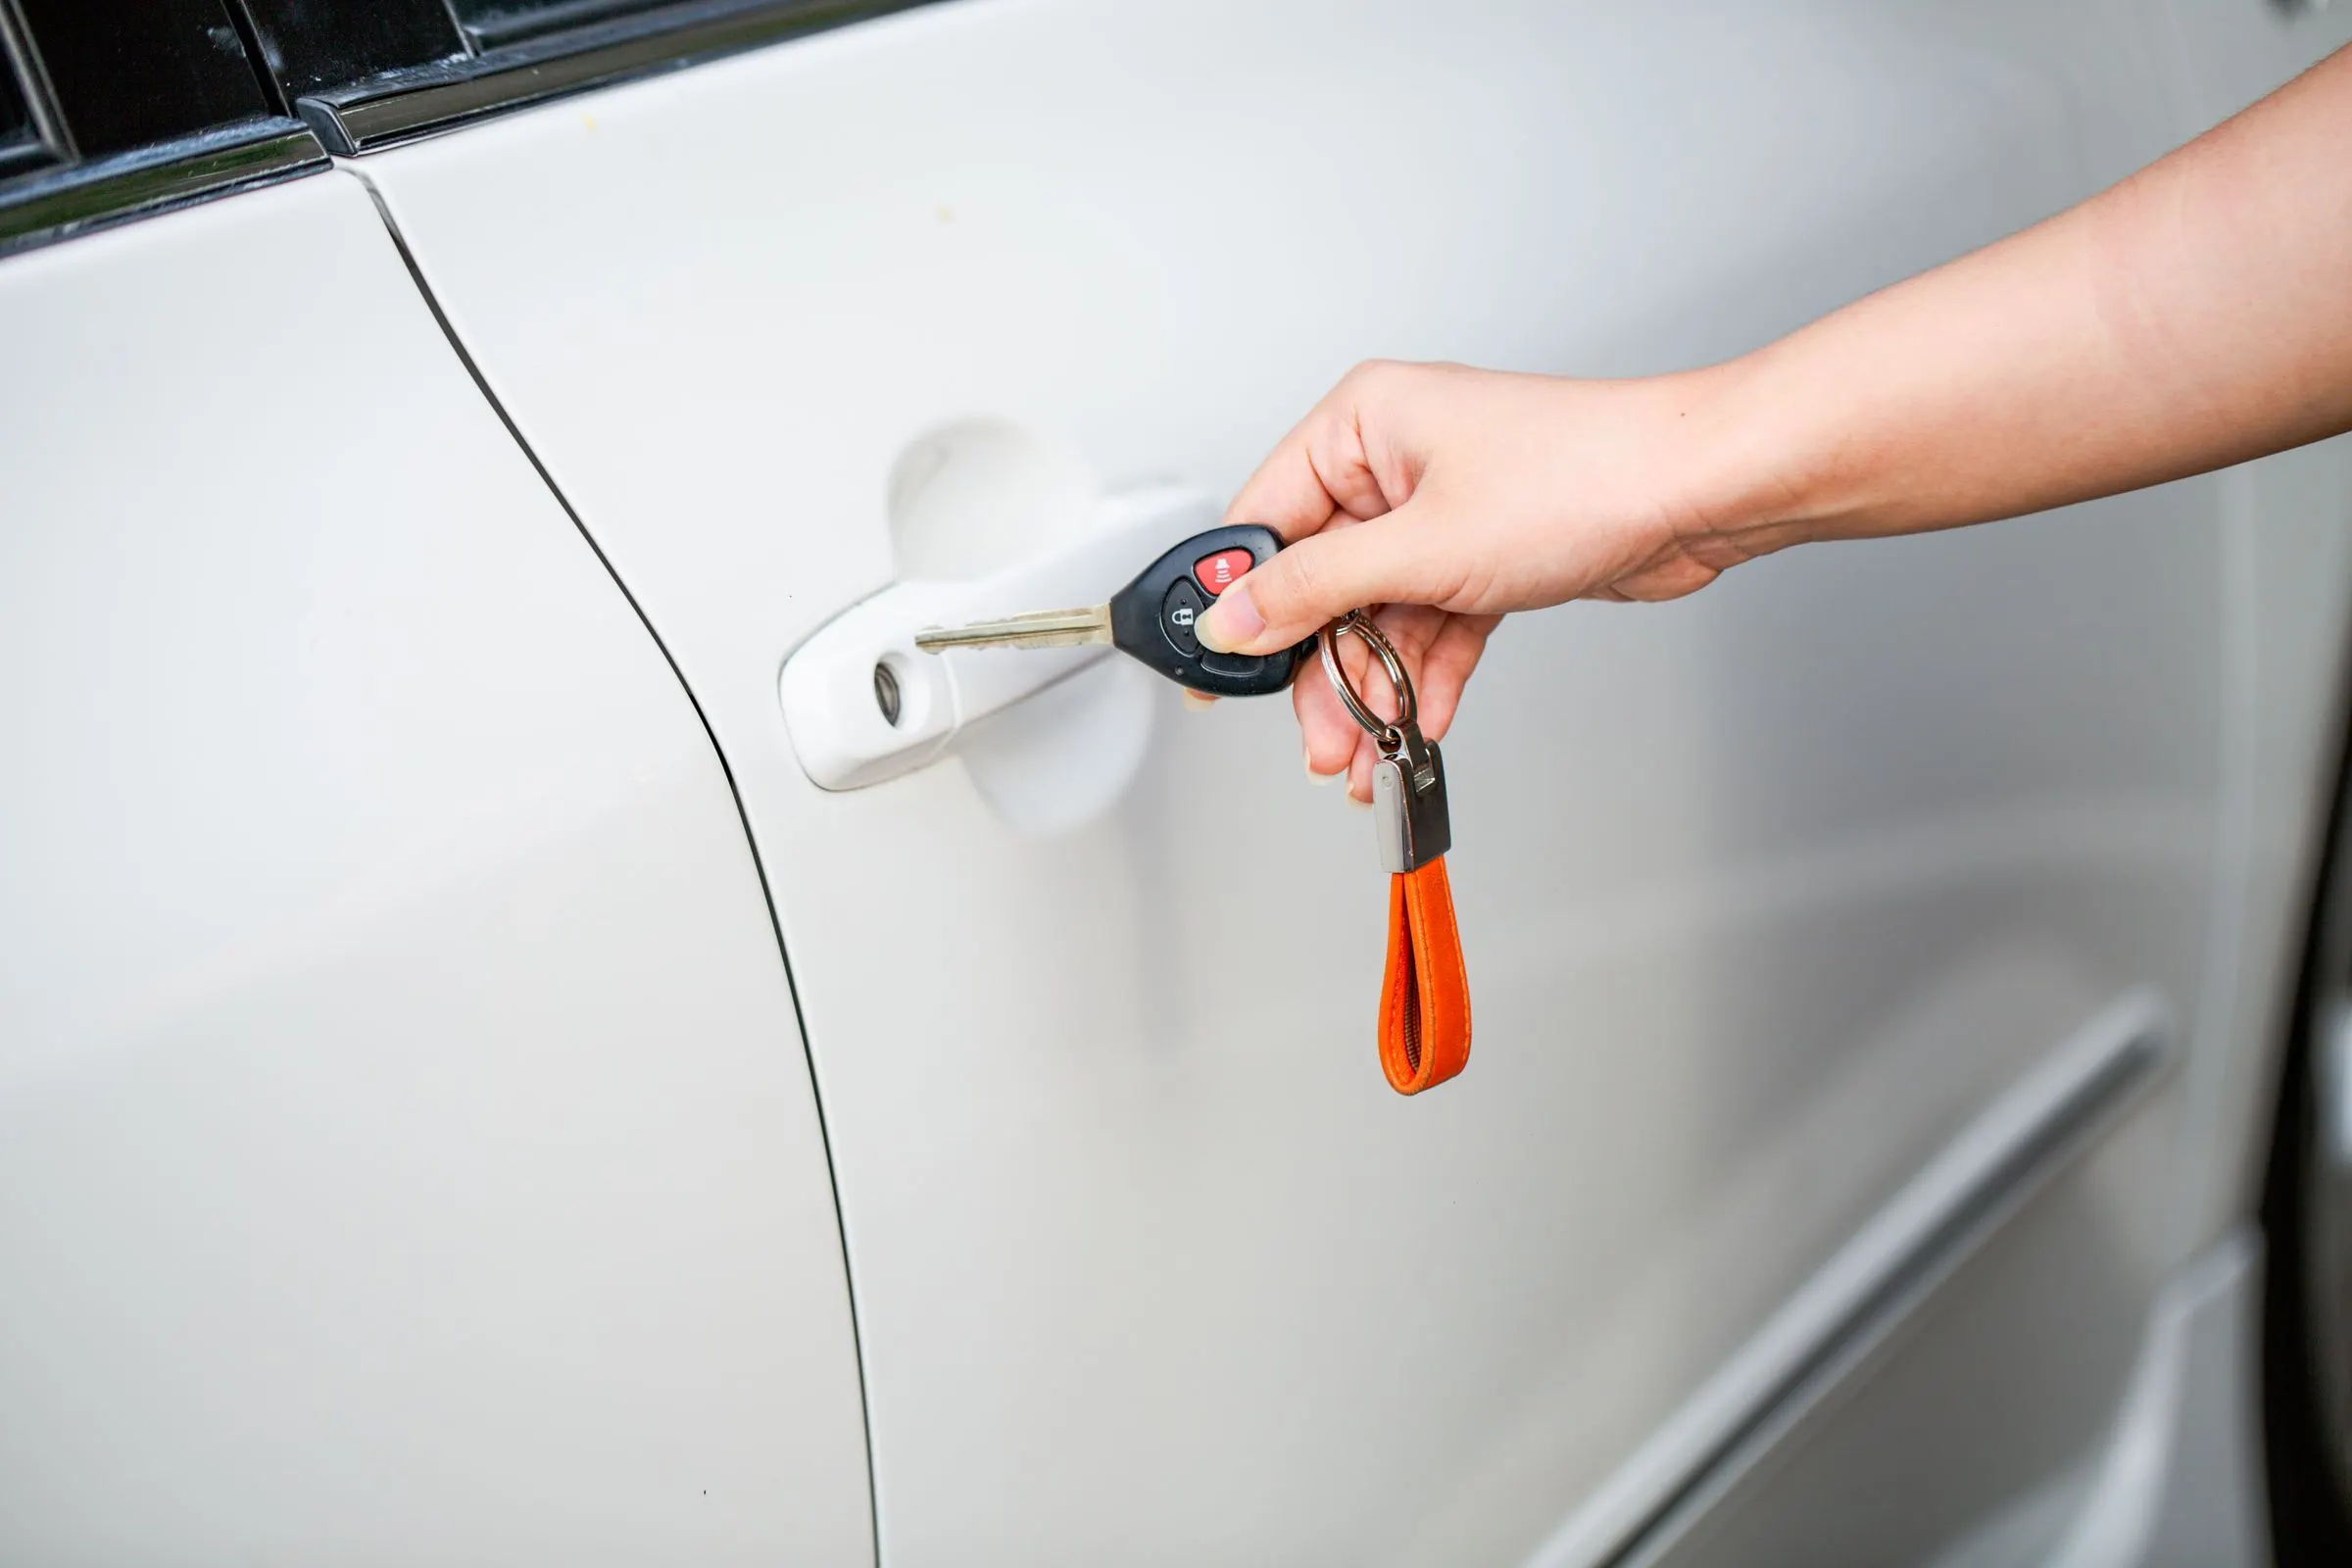
Foto: Mix and Match Studio / Pexels (öffnet neues Fenster)
Die Typklasse ist ein Tarifmerkmal der Kfz-Versicherung, das sich nach dem Fahrzeugmodell richtet. Grundlage ist die Schadenbilanz des jeweiligen Modells im Verhältnis zu allen anderen Modellen. Verursacht ein Modell häufiger oder teurere Schäden, steigt die Einstufung.
Die aktuelle Statistik umfasst rund 33.000 Automodelle und beruht auf den Schadenbilanzen der Jahre 2023 bis 2025. Die Skalen sind je Sparte unterschiedlich:
Je niedriger die Klasse, desto geringer ist das Schadenniveau des Modells.
In der Kfz-Haftpflicht ändert sich die Einstufung für mehr als zwölf Millionen Autofahrer. Rund 7,4 Millionen werden höher eingestuft, rund 5,1 Millionen niedriger. Für fast 30 Millionen Fahrer, das sind 71 Prozent, bleibt die Einstufung in der Haftpflicht gleich.
Die Statistik ist für die Versicherer unverbindlich. Sie kann ab sofort für Neuverträge gelten und für bestehende Verträge ab dem nächsten Versicherungsjahr. Die Einzelheiten stehen in der Medieninformation des GDV zu den Typklassen 2027.
Eine höhere Typklasse kann den Beitrag verteuern, eine niedrigere kann ihn senken. Allein aus dieser Einstufung lässt sich der Beitrag aber nicht ablesen. Weitere Merkmale wirken mit:
Ihre aktuelle Typklasse finden Sie im Versicherungsschein oder in der Beitragsrechnung.
Erhöht Ihr Versicherer den Beitrag wegen der neuen Einstufung, haben Sie ein Sonderkündigungsrecht. So sehen es die Musterbedingungen des GDV vor: Sie können innerhalb eines Monats nach Zugang der Mitteilung kündigen. Maßgeblich sind die Bedingungen Ihres eigenen Vertrags.
Unabhängig davon gilt die ordentliche Kündigung. Endet Ihr Versicherungsjahr am 31. Dezember, muss die Kündigung in der Regel bis zum 30. November beim Versicherer eingegangen sein. Wie Sie Angebote sinnvoll gegenüberstellen, lesen Sie im Ratgeber Kfz-Versicherung vergleichen.
Wer ein neues oder gebrauchtes Auto sucht, sollte die Versicherungskosten von Anfang an mitrechnen. Zwei Modelle derselben Größe und Preisklasse können sehr unterschiedlich eingestuft sein, weil sich ihre Schadenbilanzen unterscheiden. Bei der Kasko spielen zudem Reparaturkosten und Ersatzteilpreise eine Rolle.
Lassen Sie sich vor dem Kauf für zwei oder drei Wunschmodelle ein Angebot berechnen. So sehen Sie, wie groß der Unterschied im Jahresbeitrag tatsächlich ist. Gerade für Fahranfänger und junge Fahrer, die ohnehin hohe Beiträge zahlen, kann die Wahl des Modells einen deutlichen Unterschied im Beitrag ausmachen. Diese Rechnung gehört für mich zu jeder Kaufentscheidung dazu.
Auch bei einem Fahrzeugwechsel innerhalb der Familie lohnt der Vergleich. Wird ein Auto umgemeldet oder ein Zweitwagen angeschafft, prüfe ich gern, welche Einstufung und welcher Vertrag zu Ihnen passen.
Als Versicherungsmaklerin vergleiche ich Kfz-Tarife mehrerer Versicherer. Senden Sie mir Ihre Beitragsrechnung für 2027, dann prüfe ich, ob sich die neue Typklasse auf Ihren Beitrag auswirkt und ob ein Wechsel sinnvoll ist. Fragen zum bestehenden Vertrag beantworte ich auch über meine Serviceseite zur Kfz-Versicherung. Vereinbaren Sie einen Termin für Ihren Kfz-Tarifcheck.
Die niedrigste Typklasse ist in jeder Sparte die günstigste, also jeweils Klasse 10. In der Kfz-Haftpflicht reicht die Skala bis 25, in der Vollkasko bis 34 und in der Teilkasko bis 33. Eine niedrige Typklasse bedeutet ein geringes Schadenniveau des Modells. Der Beitrag hängt aber zusätzlich von Regionalklasse und Schadenfreiheitsklasse ab.
Die Typklasse Ihres Autos steht im Versicherungsschein und in der jährlichen Beitragsrechnung. Die Werte nach GDV-Statistik können Sie zusätzlich online für rund 33.000 Modelle nachschlagen. Ihr Versicherer muss die Statistik nicht übernehmen, deshalb ist die Angabe in Ihren Vertragsunterlagen entscheidend.
Der GDV berechnet die Typklassen jedes Jahr neu. Grundlage sind die Schadenbilanzen der vergangenen drei Jahre, für 2027 also die Jahre 2023 bis 2025. Bei bestehenden Verträgen wirkt eine neue Einstufung erst ab dem nächsten Versicherungsjahr. Für Neuverträge kann der Versicherer die neue Statistik sofort anwenden.
Ja, wenn Ihr Versicherer deswegen den Beitrag erhöht. Nach den Musterbedingungen des GDV können Sie dann innerhalb eines Monats nach Zugang der Mitteilung kündigen. Bleibt der Beitrag gleich, steht Ihnen die ordentliche Kündigung offen. Bei Verträgen zum Jahresende muss sie in der Regel bis zum 30. November beim Versicherer sein.
Die höchste Typklasse ist die teuerste: 25 in der Kfz-Haftpflicht, 34 in der Vollkasko und 33 in der Teilkasko. Hoch eingestuft sind Modelle, die im Vergleich zu allen anderen häufiger oder teurere Schäden verursachen. Wer ein Auto kaufen möchte, sollte die Typklasse vorher prüfen, weil sie den Beitrag über Jahre beeinflusst.
Wildunfall: 2025 kosteten 276.000 Zusammenstöße die Versicherer über 1,2 Milliarden Euro. Welche Versicherung zahlt und wie Sie sich verhalten.
Elementarschadenversicherung: Die Regierung plant automatischen Schutz für neue Wohngebäudeverträge. Was die Eckpunkte vorsehen und was offen ist.
Frühstartrente: Der Bundestag beschließt am 16.10.2026 zehn Euro im Monat für Kinder ab sechs Jahren. Wer sie bekommt und wann sie startet.

Sie müssen den Inhalt von hCaptcha laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von Turnstile laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen