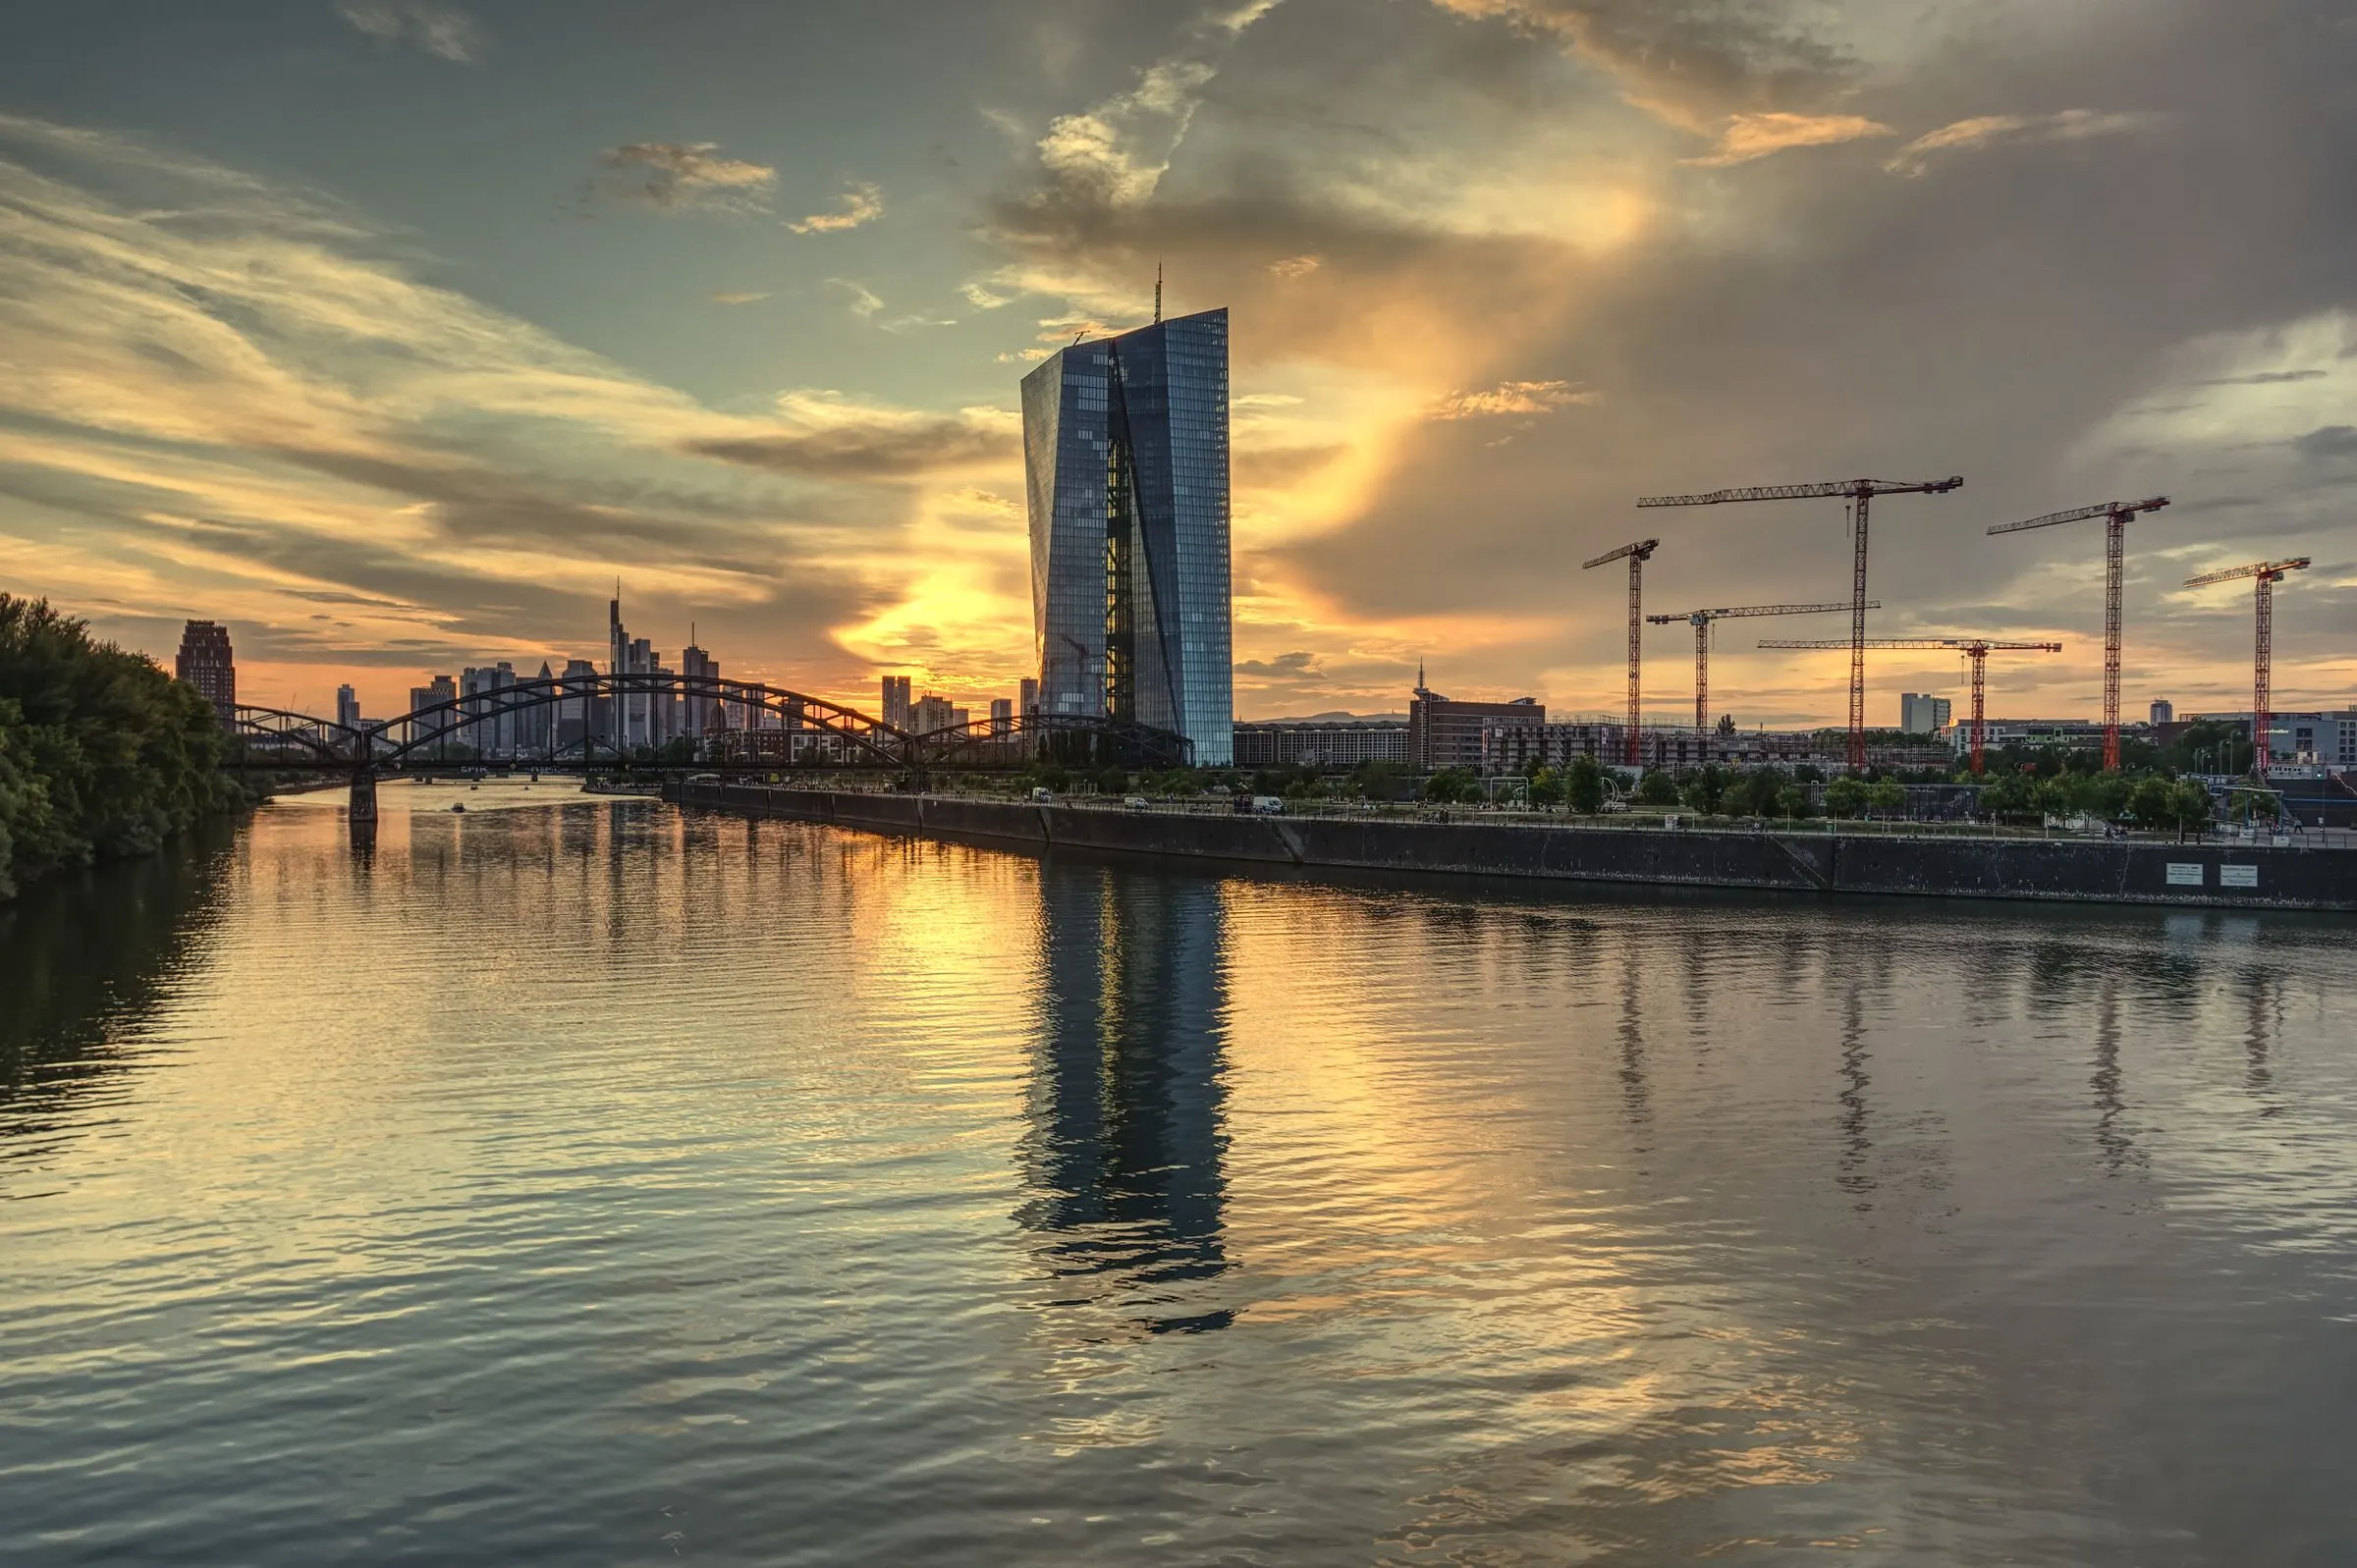
Foto: Volker Morr / Pexels (öffnet neues Fenster)
Der EZB-Rat hat die drei Leitzinssätze um jeweils 25 Basispunkte angehoben. Ab dem 16. September 2026 gelten diese Sätze:
Für Banken ist vor allem der Einlagesatz wichtig. Zu diesem Zins können sie überschüssiges Geld bei der Notenbank parken. Den vollständigen Beschluss finden Sie in der Pressemitteilung der EZB vom 10. September 2026.
Die EZB will die Inflation mittelfristig bei ihrem Zielwert von 2 Prozent stabilisieren. Nach eigenen Angaben erzeugt der Konflikt im Nahen Osten weiter Inflationsdruck. Die Fachleute der EZB erwarten eine durchschnittliche Inflation von 3,0 Prozent für 2026, 2,5 Prozent für 2027 und 2,1 Prozent für 2028.
Ein höherer Leitzins verteuert Kredite und macht Sparen attraktiver. So soll die Nachfrage gedämpft und der Preisanstieg gebremst werden. Ob weitere Schritte folgen, legt sich die EZB nicht fest, sie entscheidet von Sitzung zu Sitzung.
Banken geben höhere Leitzinsen oft mit Verzögerung an ihre Kunden weiter, und nicht jede Bank tut es im gleichen Umfang. Prüfen Sie deshalb, welchen Zins Ihr Tagesgeldkonto tatsächlich bietet. Lockangebote mit befristetem Zins sind nach wenigen Monaten oft wieder unattraktiv.
Bei Festgeld lohnt sich eine Staffelung der Laufzeiten. So bleibt ein Teil des Geldes verfügbar, und Sie können auf weitere Zinsänderungen reagieren. Für den langfristigen Vermögensaufbau bleibt ein breit gestreutes Aktiendepot mit Fonds eine Möglichkeit, allerdings mit Kursschwankungen und Verlustrisiko.
Bauzinsen hängen stärker an den Renditen langfristiger Anleihen als direkt am Leitzins. Erwartungen über künftige Zinsschritte fließen aber in diese Renditen ein. Steigende Leitzinsen gehen deshalb häufig mit höheren Bauzinsen einher, ein fester Zusammenhang besteht jedoch nicht.
Mehr zum Thema Bausparen lesen Sie im Ratgeber Bausparvertrag.
Nach einer Zinserhöhung lohnt ein kurzer Check Ihrer Finanzen:
Wer variabel finanziert ist, sollte prüfen, ob ein Wechsel in eine feste Zinsbindung sinnvoll ist. Bei bestehenden Darlehen mit fester Zinsbindung ändert sich durch den höheren Leitzins dagegen nichts. Ihre Rate bleibt gleich, bis die vereinbarte Bindung endet. Erst dann zählen die Konditionen am Markt.
Ich schaue mit Ihnen auf Ihre Rücklagen, Ihre laufenden Kredite und Ihre Geldanlage. Wenn eine Zinsbindung ausläuft, vergleiche ich Angebote für die Anschlussfinanzierung. Bei der Geldanlage weise ich Sie auf Chancen und Risiken hin, eine Renditezusage gebe ich nicht. Vereinbaren Sie einen Termin für Ihr Zinsgespräch.
Ab dem 16. September 2026 liegt der Einlagesatz bei 2,50 Prozent, der Hauptrefinanzierungssatz bei 2,65 Prozent und die Spitzenrefinanzierungsfazilität bei 2,90 Prozent. Der EZB-Rat hat die Sätze am 10. September 2026 um jeweils 0,25 Prozentpunkte erhöht. Zuvor lag der Einlagesatz bei 2,25 Prozent.
Kredite werden für Banken teurer, und Sparen wird attraktiver. Banken geben das meist mit Verzögerung weiter, etwa durch höhere Zinsen für Tagesgeld, Festgeld und neue Kredite. Ziel ist, die Nachfrage zu dämpfen und die Inflation zu senken. Bestehende Darlehen mit fester Zinsbindung bleiben von der Erhöhung unberührt.
Nicht zwingend und nicht im gleichen Umfang. Bauzinsen orientieren sich vor allem an den Renditen langfristiger Anleihen. Diese reagieren auf Erwartungen über künftige Leitzinsen und Inflation, oft schon vor einer Entscheidung. Wer eine Finanzierung plant, sollte deshalb aktuelle Angebote vergleichen, statt auf eine bestimmte Zinsentwicklung zu setzen.
Der Leitzins wird von der EZB festgelegt, der Euribor bildet sich am Markt. Der Euribor zeigt, zu welchem Zins sich Banken untereinander Geld leihen. Er folgt meist den Erwartungen an den Leitzins. Variable Kredite sind oft an den Euribor gekoppelt und reagieren deshalb schneller auf Zinsänderungen als Darlehen mit fester Zinsbindung.
Eine Prognose gebe ich nicht ab. Die EZB legt sich ausdrücklich nicht auf einen Zinspfad fest und entscheidet datenabhängig von Sitzung zu Sitzung. Ihre Fachleute erwarten für 2026 eine Inflation von durchschnittlich 3,0 Prozent und für 2027 von 2,5 Prozent. Planen Sie Ihre Finanzen deshalb so, dass sie mehrere Zinsszenarien aushalten.
Wildunfall: 2025 kosteten 276.000 Zusammenstöße die Versicherer über 1,2 Milliarden Euro. Welche Versicherung zahlt und wie Sie sich verhalten.
Elementarschadenversicherung: Die Regierung plant automatischen Schutz für neue Wohngebäudeverträge. Was die Eckpunkte vorsehen und was offen ist.
Frühstartrente: Der Bundestag beschließt am 16.10.2026 zehn Euro im Monat für Kinder ab sechs Jahren. Wer sie bekommt und wann sie startet.
Sie müssen den Inhalt von hCaptcha laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von Turnstile laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen