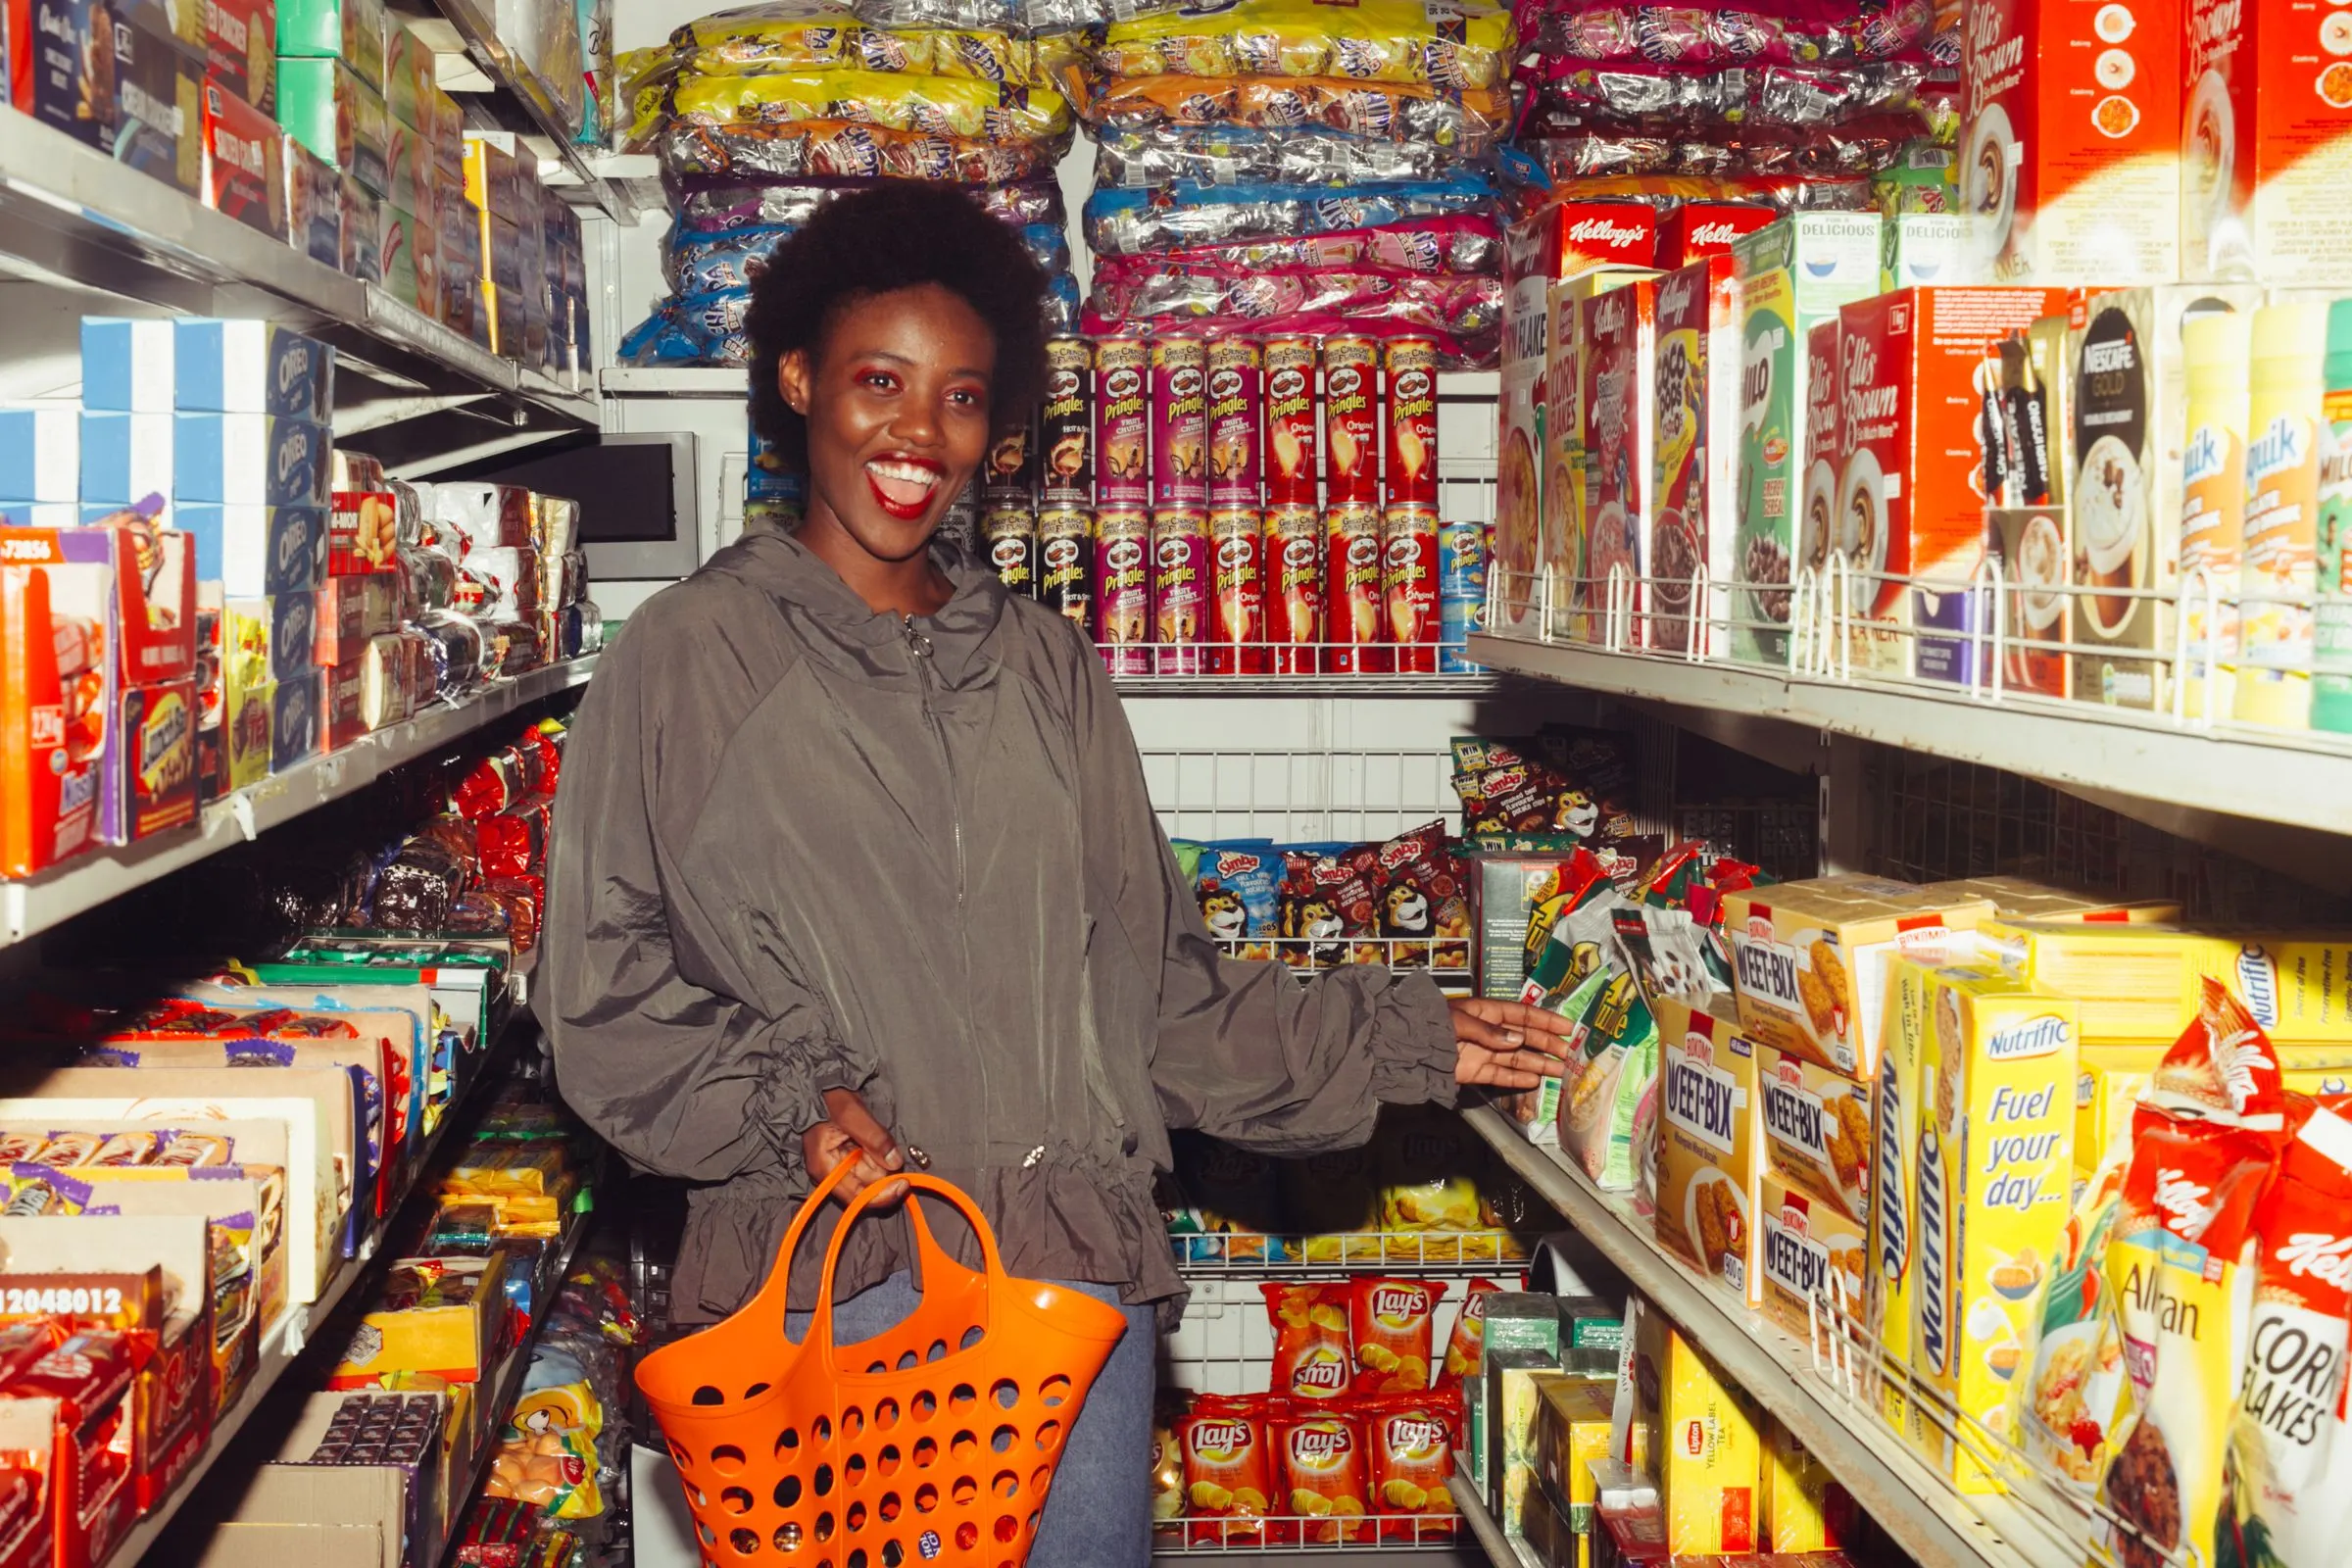
Foto: RF._.studio / Pexels (öffnet neues Fenster)
Die Verbraucherpreise lagen im Juli 2026 um 2,8 Prozent über dem Vorjahresmonat. Gegenüber Juni stiegen sie um 0,8 Prozent. Die wichtigsten Werte im Jahresvergleich:
Die Kerninflation ohne Nahrungsmittel und Energie lag bei 2,4 Prozent. Alle Zahlen stehen in der Pressemitteilung des Statistischen Bundesamts vom 12. August 2026.
Der Anstieg geht vor allem auf Energie zurück. Das Statistische Bundesamt nennt höhere Ölpreise im Zusammenhang mit dem Iran-Krieg und das Ende des befristeten Tankrabatts am 30. Juni 2026. Dadurch sind die Preise an der Zapfsäule im Juli sprunghaft gestiegen.
Haushaltsenergie war dagegen günstiger als vor einem Jahr. Strom kostete 5,3 Prozent weniger, Haushaltsenergie insgesamt 1,4 Prozent weniger. Wer viel mit dem Auto fährt oder mit Öl heizt, spürt die Inflation im eigenen Budget also stärker als der Durchschnitt.
Inflation verringert die Kaufkraft Ihres Geldes. Liegt der Zins auf dem Tagesgeld unter der Inflationsrate, wächst das Guthaben zwar auf dem Konto, Sie können sich davon aber real weniger leisten. Dieser Effekt summiert sich über viele Jahre.
Für den Notgroschen ist das kein Grund zur Unruhe. Rücklagen für Reparaturen oder Arbeitslosigkeit sollen verfügbar sein, nicht möglichst viel Rendite bringen. Anders sieht es bei Geld aus, das Sie erst in zehn oder zwanzig Jahren brauchen. Hier lohnt der Blick auf Anlagen, die langfristig die Chance haben, die Inflation auszugleichen.
Eine Anlage, die sicher vor Inflation schützt und keine Risiken hat, gibt es nicht. Diese Bausteine kommen für den langfristigen Vermögensaufbau in Frage:
Welche Mischung passt, hängt von Ihrem Anlagehorizont und Ihrer Risikobereitschaft ab. Geld, das Sie kurzfristig brauchen, gehört nicht in schwankende Anlagen.
Auch Versicherungssummen verlieren mit der Zeit an Wert. Eine Berufsunfähigkeitsrente, die vor zehn Jahren ausreichte, deckt heute oft nicht mehr die laufenden Kosten. Prüfen Sie deshalb, ob Ihre Verträge eine Dynamik enthalten, die Beiträge und Leistungen regelmäßig anhebt.
Wie das funktioniert, beschreibe ich im Beitrag Mit Beitragsdynamik der Inflation trotzen. Bei der Altersvorsorge gilt dasselbe: Die heute errechnete Versorgungslücke wächst mit jedem Prozent Preissteigerung.
Für die Altersvorsorge zählt die Preisentwicklung über Jahrzehnte, ein einzelner Monatswert sagt dafür wenig. Was heute 1.000 Euro kostet, wird in 25 Jahren bei stetig steigenden Preisen deutlich mehr kosten. Eine Rente, die nominal ausreichend wirkt, kann im Ruhestand deshalb spürbar weniger wert sein.
Regelmäßiges Sparen über viele Jahre hilft, diesen Effekt abzufedern. Wichtig ist, den Sparbetrag von Zeit zu Zeit an das gestiegene Einkommen anzupassen. Wie Sie Ihre Versorgungslücke berechnen und schließen, erkläre ich im Ratgeber Altersvorsorge. Dort finden Sie auch einen Überblick über gesetzliche, betriebliche und private Bausteine.
Im Gespräch schaue ich mit Ihnen auf Rücklagen, Geldanlage und bestehende Verträge. Ich prüfe mit Ihnen, welcher Teil Ihres Geldes verfügbar bleiben muss und welcher Teil langfristig angelegt werden kann. Dabei weise ich Sie auf die Risiken jeder Anlageform hin. Vereinbaren Sie einen Termin für Ihren Finanzcheck.
Im Juli 2026 lag die Inflationsrate in Deutschland bei 2,8 Prozent, wie das Statistische Bundesamt am 12. August 2026 bestätigt hat. Im Juni waren es 2,3 Prozent. Treiber war vor allem Energie, Kraftstoffe kosteten 23,0 Prozent mehr als ein Jahr zuvor. Die Kerninflation ohne Energie und Nahrungsmittel betrug 2,4 Prozent.
Eine Anlage, die für alle passt, gibt es nicht. Langfristig haben Sachwerte wie Aktienfonds oder Immobilien bessere Chancen, die Inflation auszugleichen, als Geld auf dem Konto. Dafür schwanken sie im Wert, und Verluste sind möglich. Entscheidend sind Ihr Anlagehorizont, Ihre Risikobereitschaft und eine gute Streuung über mehrere Anlageklassen.
Laut Statistischem Bundesamt kamen zwei Gründe zusammen. Die Ölpreise sind im Zusammenhang mit dem Iran-Krieg gestiegen, und der befristete Tankrabatt ist am 30. Juni 2026 ausgelaufen. Dadurch lagen die Kraftstoffpreise im Juli 23,0 Prozent über dem Vorjahresmonat. Leichtes Heizöl war sogar 34,7 Prozent teurer.
Nein, der Notgroschen sollte verfügbar bleiben. Er ist für unerwartete Ausgaben gedacht, etwa eine defekte Heizung oder eine Autoreparatur. Ein Tagesgeldkonto erfüllt diesen Zweck, auch wenn der Zins die Inflation nicht immer ausgleicht. Erst das Geld, das Sie über viele Jahre nicht brauchen, eignet sich für schwankende Anlagen.
Mit einer vereinbarten Dynamik, die Beitrag und Leistung regelmäßig erhöht. Gerade bei Berufsunfähigkeits- und Rentenversicherungen sorgt sie dafür, dass die versicherte Rente mit den Preisen wächst. Bei Sachversicherungen wie der Hausratversicherung sollten Sie die Versicherungssumme prüfen, damit sie zum heutigen Wert Ihres Hausrats passt.
Wildunfall: 2025 kosteten 276.000 Zusammenstöße die Versicherer über 1,2 Milliarden Euro. Welche Versicherung zahlt und wie Sie sich verhalten.
Elementarschadenversicherung: Die Regierung plant automatischen Schutz für neue Wohngebäudeverträge. Was die Eckpunkte vorsehen und was offen ist.
Frühstartrente: Der Bundestag beschließt am 16.10.2026 zehn Euro im Monat für Kinder ab sechs Jahren. Wer sie bekommt und wann sie startet.
Sie müssen den Inhalt von hCaptcha laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von Turnstile laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen