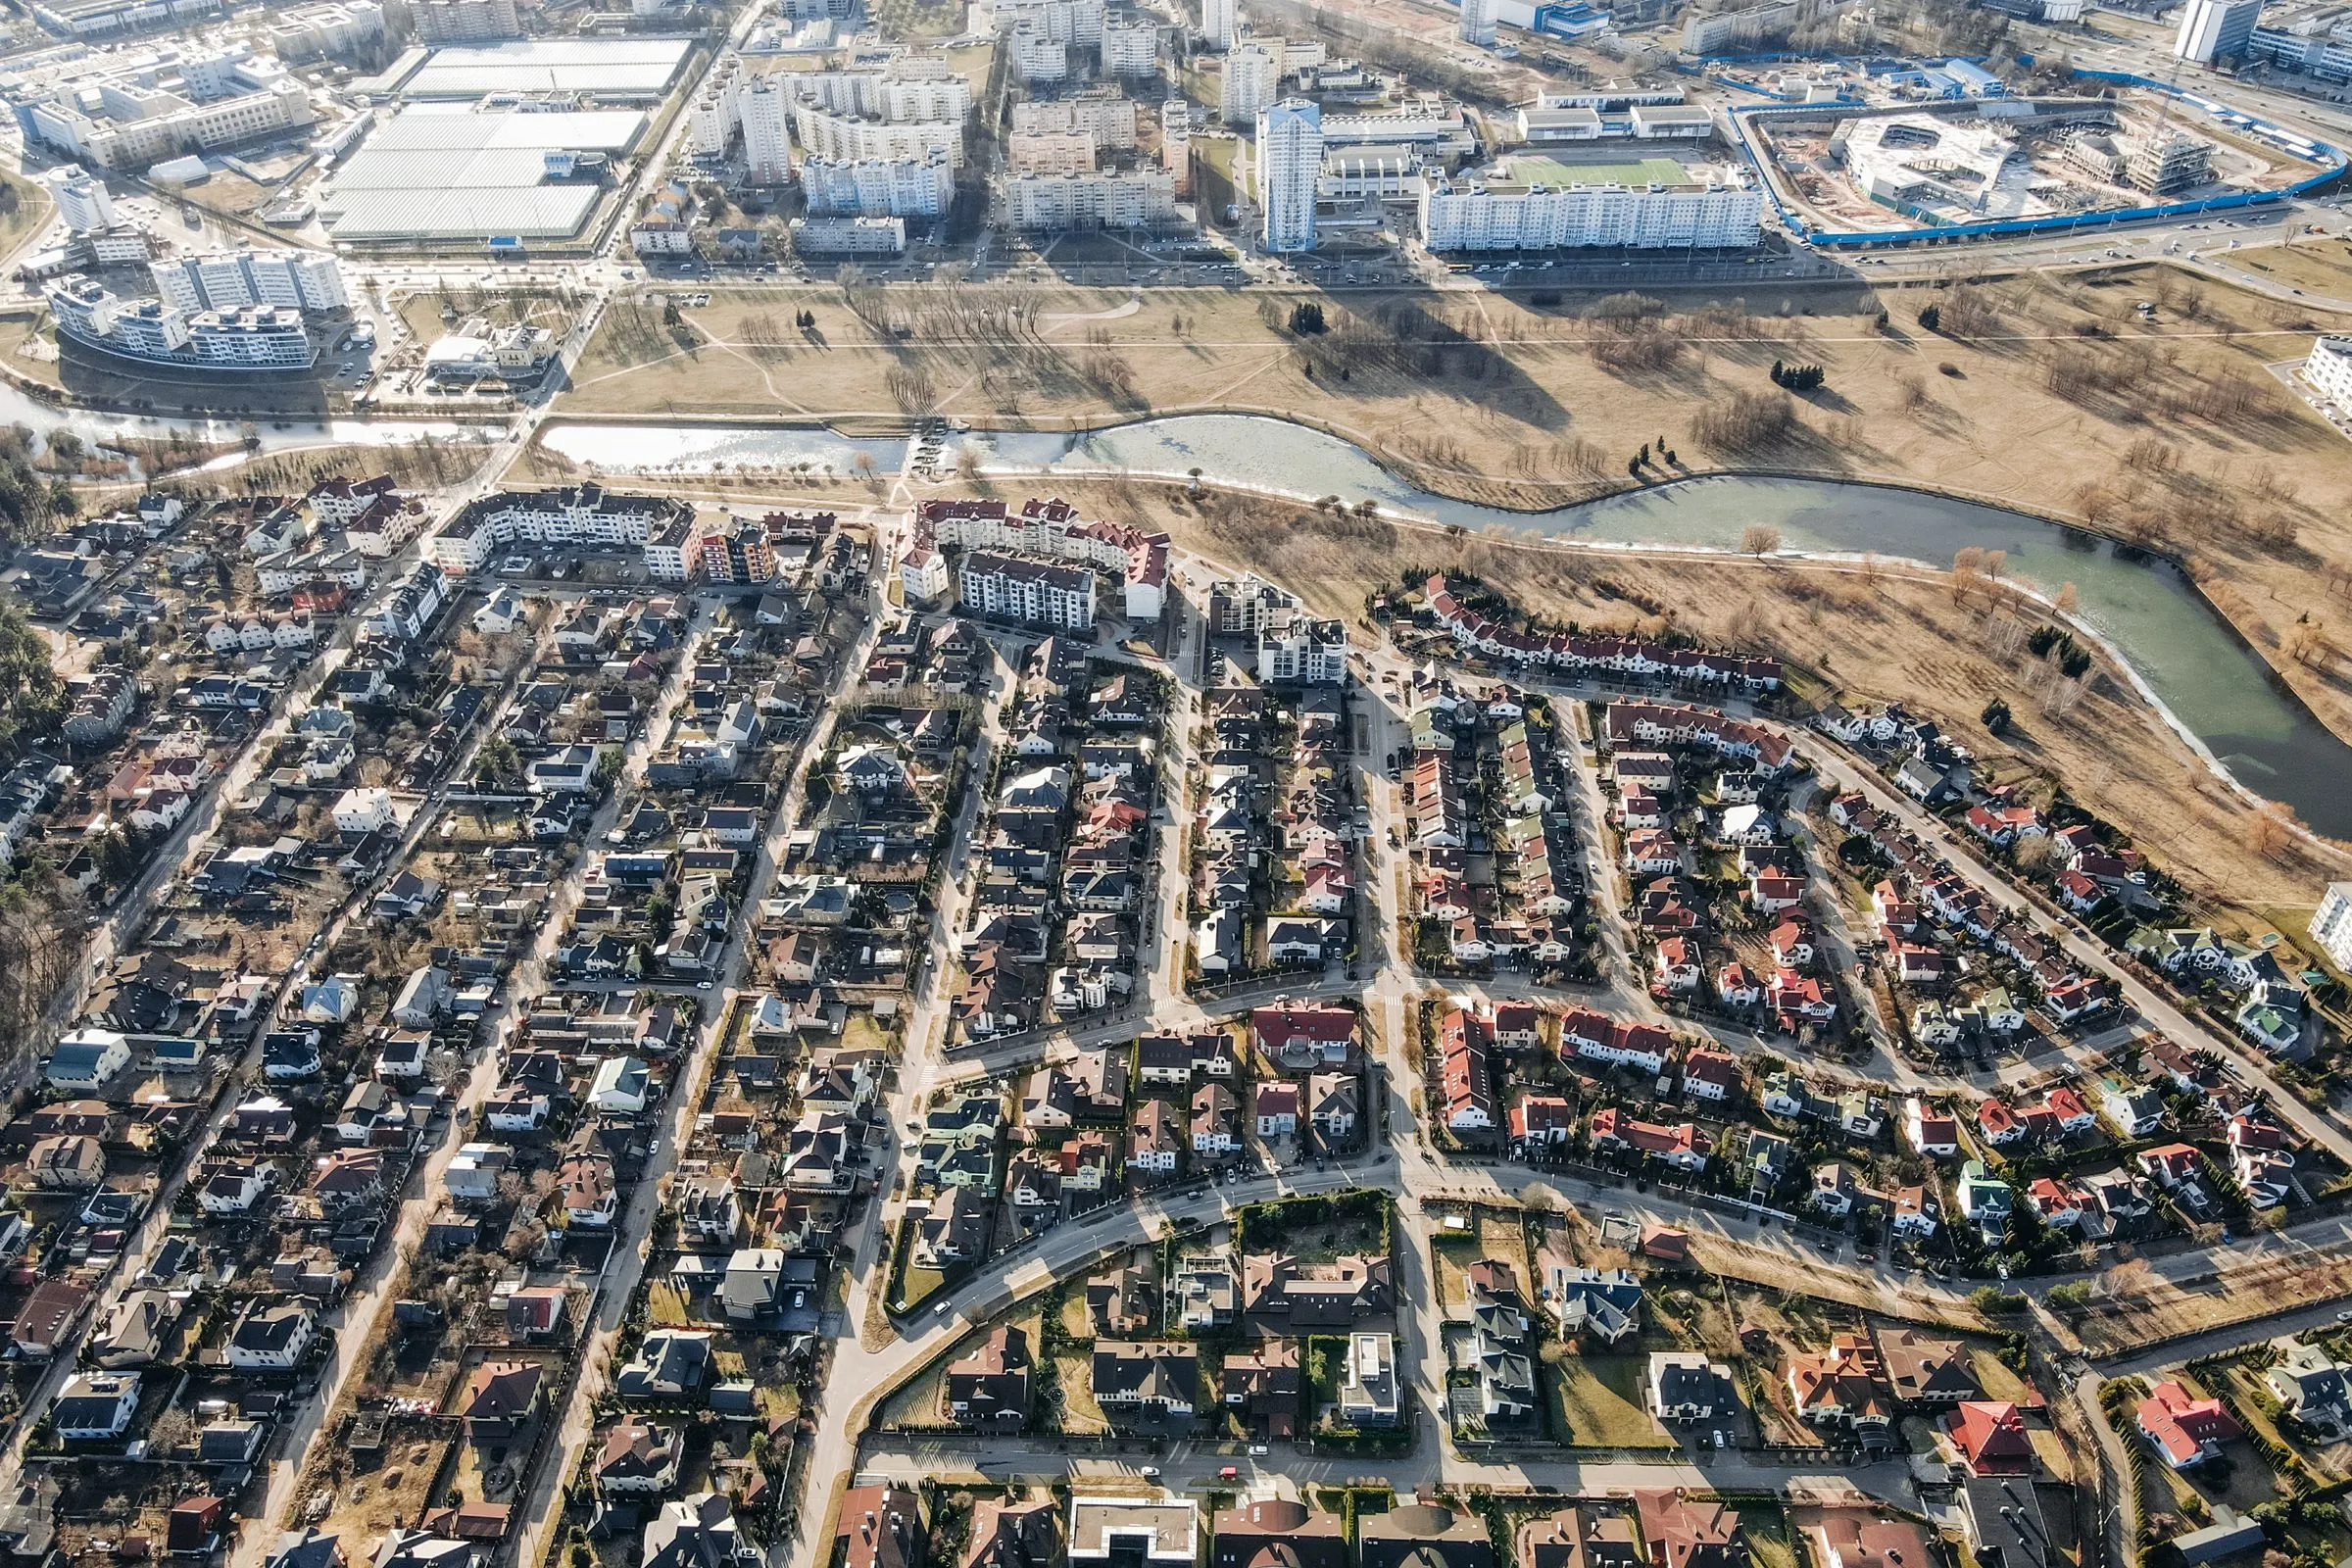
Foto: Pavel Danilyuk / Pexels (öffnet neues Fenster)
Wohnimmobilien kosteten im zweiten Quartal 2026 im Schnitt 1,9 Prozent mehr als ein Jahr zuvor. Gegenüber dem ersten Quartal lag das Plus bei 0,3 Prozent. Die einzelnen Segmente im Vergleich zum Vorjahresquartal:
Die Details finden Sie in der Pressemitteilung des vdp zum zweiten Quartal 2026.
Die Immobilienpreise steigen wieder, aber in kleinen Schritten. Wer auf deutlich sinkende Preise gewartet hat, findet in den aktuellen Daten dafür keine Bestätigung. Gleichzeitig ist der Markt weit entfernt von den schnellen Preissprüngen früherer Jahre.
Für Ihre Entscheidung zählt weniger der Bundesdurchschnitt als das konkrete Objekt. Lage, Zustand und Energiebedarf bestimmen den Preis vor Ort stärker als jeder Index. Ein Haus mit hohem Sanierungsbedarf kann trotz günstigem Kaufpreis am Ende teurer werden als ein modernisiertes Objekt.
Die Neuvertragsmieten legten mit 3,2 Prozent stärker zu als die Kaufpreise für Mehrfamilienhäuser. Für Mieter, die über einen Kauf nachdenken, kann das die Rechnung verschieben. Steigende Mieten erhöhen die laufenden Kosten, während eine Finanzierung mit langer Zinsbindung die Rate für viele Jahre festschreibt.
Für Kapitalanleger bedeutet die Entwicklung, dass Mieteinnahmen und Kaufpreise wieder auseinanderlaufen. Ob sich eine vermietete Wohnung rechnet, hängt aber von Kaufpreis, Zins, Rücklagen und Leerstandsrisiko ab. Mehr dazu lesen Sie in meinem Ratgeber Immobilien als Kapitalanlage.
Steigende Immobilienpreise wirken sich direkt auf den Kreditbedarf aus. Schon ein paar Prozent mehr Kaufpreis bedeuten bei einer Finanzierung über 25 oder 30 Jahre eine spürbar höhere Zinslast. Deshalb lohnt es sich, Preis und Zinsen immer gemeinsam zu prüfen.
Die Grundlagen erkläre ich im Ratgeber Baufinanzierung.
Ein bundesweiter Index sagt wenig über das Haus, das Sie besichtigen. Für eine eigene Einschätzung helfen diese Schritte:
Immobilienpreise werden am Ende zwischen Käufer und Verkäufer verhandelt. Wer Mängel und Sanierungskosten belegen kann, hat dabei bessere Argumente. Auch die Bank bewertet das Objekt selbst und finanziert nicht automatisch jeden Kaufpreis.
Liegt der Beleihungswert der Bank unter dem Kaufpreis, müssen Sie die Differenz mit Eigenkapital ausgleichen oder schlechtere Konditionen hinnehmen. Klären Sie deshalb vor dem Notartermin, ob Ihre Bank die Finanzierung zu den besprochenen Bedingungen zusagt.
Bevor Sie eine Kaufentscheidung treffen, rechne ich mit Ihnen durch, welche Rate zu Ihrem Haushalt passt und wie viel Kaufpreis sich daraus ergibt. Dabei vergleiche ich Angebote verschiedener Banken und prüfe Fördermöglichkeiten. Auch die Absicherung der Finanzierung gehört für mich zum Gespräch. Vereinbaren Sie ein Gespräch zu Ihrer Immobilienfinanzierung.
Ja, laut vdp-Index steigen die Preise für Wohnimmobilien wieder, allerdings langsam. Im zweiten Quartal 2026 lagen sie 1,9 Prozent über dem Vorjahreswert und 0,3 Prozent über dem ersten Quartal. Eine Prognose für die kommenden Monate gebe ich nicht ab, denn Zinsen, Konjunktur und regionale Nachfrage können die Entwicklung schnell verändern.
Das kann niemand verlässlich vorhersagen. Langfristige Preise hängen von Zinsen, Bevölkerungsentwicklung, Bautätigkeit und der Lage des einzelnen Objekts ab. Für Ihre Entscheidung ist wichtiger, ob die Finanzierung auch bei schwächeren Preisen tragfähig bleibt. Wer selbst einzieht und die Rate dauerhaft stemmen kann, ist von kurzfristigen Schwankungen weniger betroffen.
Im zweiten Quartal 2026 sind Eigentumswohnungen mit 2,6 Prozent gegenüber dem Vorjahr am stärksten gestiegen. Eigenheime legten um 2,0 Prozent zu, Mehrfamilienhäuser um 1,6 Prozent. Diese Werte sind bundesweite Durchschnitte des vdp-Index. In einzelnen Regionen und Lagen können die Preise deutlich davon abweichen.
Warten kann sich lohnen, es kann aber auch teurer werden. Die aktuellen Daten zeigen leicht steigende Preise, während die Mieten schneller zulegen. Entscheidend sind Ihre Lebensplanung und Ihre Finanzen. Wenn das passende Objekt da ist und die Rate sicher in Ihr Budget passt, ist ein Kauf oft sinnvoller als ein ungewisses Abwarten.
Eine feste Pflichtgrenze gibt es nicht, aber mehr Eigenkapital verbessert in der Regel die Konditionen. Viele Banken erwarten, dass zumindest die Kaufnebenkosten aus eigenen Mitteln bezahlt werden. Mit wenig Eigenkapital steigt die Zinslast, und die Bank prüft die Haushaltsrechnung strenger. Ich rechne mit Ihnen durch, welche Aufteilung für Sie tragbar ist.
Wildunfall: 2025 kosteten 276.000 Zusammenstöße die Versicherer über 1,2 Milliarden Euro. Welche Versicherung zahlt und wie Sie sich verhalten.
Elementarschadenversicherung: Die Regierung plant automatischen Schutz für neue Wohngebäudeverträge. Was die Eckpunkte vorsehen und was offen ist.
Frühstartrente: Der Bundestag beschließt am 16.10.2026 zehn Euro im Monat für Kinder ab sechs Jahren. Wer sie bekommt und wann sie startet.
Sie müssen den Inhalt von hCaptcha laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie müssen den Inhalt von Turnstile laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen